দেশের ব্যাংকিং খাতে এক গভীর ও দীর্ঘস্থায়ী আর্থিক সংকট ক্রমশ প্রকট হয়ে উঠছে| নিয়ন্ত্রক সংস্থার পক্ষ থেকে নানা ধরনের সংস্কার উদ্যোগ এবং কেন্দ্রীয় ব্যাংকের ধারাবাহিক উদ্ধার তৎপরতা সত্ত্বেও এই খাতের কাঠামোগত ভঙ্গুরতা কোনোভাবেই কাটছে না| বরং ব্যাংকিং খাতের এই দুর্বলতা দেশের সামগ্রিক অর্থনীতি এবং সাধারণ আমানতকারীদের আস্থার ভিত্তিকে প্রতিনিয়ত দুর্বল করে দিচ্ছে| সম্প্রতি অর্থ মন্ত্রণালয় সম্পর্কিত সংসদীয় স্থায়ী কমিটির এক গুরুত্বপূর্ণ বৈঠকে বাংলাদেশ ব্যাংকের পক্ষ থেকে একটি বিস্তারিত প্রতিবেদন উপস্থাপন করা হয়েছে| গত রোববার উত্থাপিত এই প্রতিবেদনে ব্যাংকিং খাতের সার্বিক যে চিত্র ফুটে উঠেছে, তা অত্যন্ত উদ্বেগজনক ও নৈরাশ্যজনক| প্রতিবেদনে আকাশচুম্বী খেলাপি ঋণ, ব্যাংকগুলোর লাগামহীন লোকসান এবং তীব্র মূলধন ঘাটতির এক ভয়াবহ বাস্তবতাকে তুলে ধরা হয়েছে| একই সঙ্গে ব্যাংকগুলোর দৈনন্দিন কার্যক্রমে কেন্দ্রীয় ব্যাংকের সহায়তার ওপর ক্রমবর্ধমান নির্ভরশীলতা, সম্পদের মানের চরম অবনতি এবং মুনাফা অর্জনের সক্ষমতা মারাত্মকভাবে কমে যাওয়ার বিষয়টি স্পষ্টভাবে উঠে এসেছে|
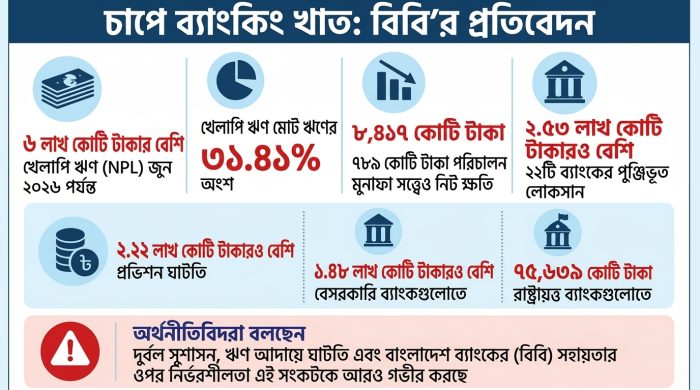
বাংলাদেশ ব্যাংকের ওই প্রতিবেদন অনুযায়ী, ২০২৬ সালের ৩০ জুন পর্যন্ত দেশের ব্যাংকিং খাতে মোট খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা| এই বিপুল অঙ্কের খেলাপি ঋণ ব্যাংকিং খাতের মোট বিতরণকৃত ঋণের ৩১ দশমিক ৪১ শতাংশ| সম্পদের মানের এই চরম অবনতি ব্যাংকিং খাতের জন্য এক অশনিসংকেত, যা দেশের সামগ্রিক ঋণপ্রবাহ ও বিনিয়োগ পরিস্থিতিকে স্থবির করে দিচ্ছে| ব্যাংকগুলোর মুনাফা অর্জনের চিত্রও অত্যন্ত হতাশাজনক| খাতা-কলমে ব্যাংকগুলো সম্মিলিতভাবে ৭৮৯ কোটি টাকা পরিচালন মুনাফা দেখালেও, প্রভিশন বা নিরাপত্তা সঞ্চিতি সংরক্ষণ, ঋণের ক্ষতি এবং অন্যান্য আনুষঙ্গিক ব্যয় বাদ দেওয়ার পর সার্বিকভাবে ব্যাংক খাত ৮ হাজার ৪১৭ কোটি টাকার নিট লোকসানের সম্মুখীন হয়েছে| সবচেয়ে ভয়ংকর তথ্য হলো, দেশের ২২টি লোকসানি ব্যাংকের পুঞ্জীভূত লোকসানের পরিমাণ ২ লাখ ৫৩ হাজার ৯৩৮ কোটি টাকায় গিয়ে ঠেকেছে| এই পরিসংখ্যান থেকে একটি বিষয় অত্যন্ত পরিষ্কার যে, যখন ব্যাংকগুলোকে মন্দ ঋণের বোঝা, সম্পদের দুর্বল মান এবং অপর্যাপ্ত প্রভিশনের মতো ভয়াবহ পরিণতিগুলো নিজেদের কাঁধে তুলে নিতে হয়, তখন কাগজে-কলমে দেখানো সামান্য পরিচালন মুনাফার আসলে কোনো অর্থই থাকে না|
ব্যাংকিং খাতের এই গভীর সংকটের অন্যতম বড় কারণ হলো বিপুল অঙ্কের নিরাপত্তা সঞ্চিতি বা প্রভিশন ঘাটতি| বাংলাদেশ ব্যাংকের নিয়ম অনুযায়ী, ব্যাংকগুলোর মোট ৪ লাখ ৮০ হাজার ৩৯ কোটি টাকা প্রভিশন সংরক্ষণ করার কথা থাকলেও, তারা রাখতে পেরেছে মাত্র ২ লাখ ৫৭ হাজার ৪ কোটি টাকা| অর্থাৎ, পুরো ব্যাংকিং খাতে বর্তমানে প্রভিশন ঘাটতির পরিমাণ দাঁড়িয়েছে ২ লাখ ২২ হাজার ৯৮০ কোটি টাকা| এই সুবিশাল ঘাটতির মধ্যে বেসরকারি বাণিজ্যিক ব্যাংকগুলোর অবদানই সবচেয়ে বেশি| বেসরকারি ব্যাংকগুলোতে প্রভিশন ঘাটতির পরিমাণ ১ লাখ ৪৮ হাজার ৩৮৫ কোটি টাকা| অন্যদিকে, রাষ্ট্রায়ত্ত ব্যাংকগুলোও ৭৫ হাজার ৬৩৯ কোটি টাকার প্রভিশন ঘাটতির মুখে পড়েছে, যা দেশের সরকারি কোষাগারের ওপর এক বিশাল চাপ তৈরি করছে| তবে এর মধ্যে কিছুটা ব্যতিক্রম হিসেবে বিদেশি এবং বিশেষায়িত ব্যাংকগুলো তাদের প্রয়োজনীয় প্রভিশন সংরক্ষণের পর উদ্বৃত্ত ধরে রাখতে সক্ষম হয়েছে, যা তাদের তুলনামূলক ভালো সুশাসনের ইঙ্গিত দেয়|
এই সার্বিক পরিস্থিতি নিয়ে দেশের শীর্ষ অর্থনীতিবিদ ও বিশ্লেষকরা গভীর উদ্বেগ প্রকাশ করেছেন| পলিসি এক্সচেঞ্জ বাংলাদেশের চেয়ারম্যান মাসরুর রিয়াজের মতে, ব্যাংকিং খাতের এই ধারাবাহিক অবনতির মূল কারণ হলো অতীতের সুশাসনের চরম ব্যর্থতা| অডিট বা নিরীক্ষার মাধ্যমে পূর্বে লুকিয়ে রাখা বিপুল পরিমাণ খেলাপি ঋণ এখন প্রকাশ্যে আসছে, কিন্তু সেই অনুযায়ী কোনো সময়োপযোগী ও সিদ্ধান্তমূলক সংশোধনমূলক ব্যবস্থা গ্রহণ করা হয়নি| তিনি উল্লেখ করেন, দেশের মোট খেলাপি ঋণের প্রায় ৭০ শতাংশই মাত্র ১০টি দুর্দশাগ্রস্ত ব্যাংকের কাছে আটকে আছে| এই ব্যাংকগুলোর সংকট সমাধানে নীতিনির্ধারকদের ব্যর্থতা, অ্যাসেট ম্যানেজমেন্ট কোম্পানি বা সম্পদ ব্যবস্থাপনা কোম্পানির জন্য প্রয়োজনীয় আইন প্রণয়ন না করা এবং সময়মতো পুনর্গঠন প্রক্রিয়া বাস্তবায়ন না করার কারণেই ব্যাংকিং খাত আজ এই খাদের কিনারায় এসে দাঁড়িয়েছে| এর ফলে দেশের ব্যাংকিং খাতের গড় মূলধন পর্যাপ্ততার অনুপাত বা ক্যাপিটাল অ্যাডিকোয়াসি রেশিও এখন ঋণাত্মক পর্যায়ে চলে গেছে, যা পুরো দক্ষিণ এশিয়ার মধ্যে সর্বনিম্ন| মাসরুর রিয়াজ আরও বলেন, সংকট চিহ্নিত করা এবং নীতিগত পর্যায়ে ব্যাপক আলোচনা হলেও বাস্তবভিত্তিক ও কঠোর পদক্ষেপের চরম অভাব রয়েছে, যা এই খাতের পতনকে ত্বরান্বিত করছে|
ইনস্টিটিউট ফর ইনক্লুসিভ ফাইন্যান্স অ্যান্ড ডেভেলপমেন্টের নির্বাহী পরিচালক মোস্তফা কে মুজেরি মনে করেন, আইনের কঠোর প্রয়োগ এবং প্রকৃত করপোরেট সুশাসন নিশ্চিত করা না গেলে ব্যাংকিং খাতের কোনো সংস্কারই আলোর মুখ দেখবে না| তিনি আক্ষেপ করে বলেন, বড় বড় রাঘববোয়াল ঋণখেলাপিদের কাছ থেকে অর্থ আদায়ের ক্ষেত্রে দৃশ্যমান কোনো অগ্রগতি নেই| বারবার ঋণ পুনঃতফসিল করার সুযোগ দেওয়া হলেও তা থেকে প্রকৃত অর্থে কোনো অর্থ আদায় হচ্ছে না এবং বড় খেলাপিদের বিরুদ্ধে আইনি ব্যবস্থাও নেওয়া হচ্ছে না| অর্থনীতিবিদরা মনে করছেন, দুর্বল করপোরেট সুশাসন, নতুন নতুন প্রভাবশালী সিন্ডিকেটের উত্থান এবং বাংলাদেশ ব্যাংকের ওপর অতিমাত্রায় নির্ভরশীলতার কারণে আর্থিক খাতে শৃঙ্খলা ফেরানো প্রায় অসম্ভব হয়ে পড়েছে| মোস্তফা কে মুজেরি অত্যন্ত তাৎপর্যপূর্ণ একটি কথা বলেছেন যে, শুধু ব্যাংকের পরিচালনা পর্ষদ পরিবর্তন করলেই সুশাসন নিশ্চিত হয় না| অনেক ক্ষেত্রেই দেখা যাচ্ছে, নতুন পর্ষদ সদস্যরা আগের মতোই নতুন সিন্ডিকেট তৈরি করছেন, যা ব্যাংকিং খাতে কোনো অর্থবহ পরিবর্তন আনতে পুরোপুরি ব্যর্থ হচ্ছে|
বাংলাদেশ ব্যাংকের প্রতিবেদনেও নির্দ্বিধায় স্বীকার করা হয়েছে যে, উচ্চমাত্রার খেলাপি ঋণ, প্রভিশন সংরক্ষণের বিশাল চাপ, মূলধন ঘাটতি এবং দুর্বল সম্পদের মান ব্যাংকগুলোর আয় করার সক্ষমতাকে মারাত্মকভাবে বাধাগ্রস্ত করছে| এই পরিস্থিতিতে দুর্দশাগ্রস্ত ব্যাংকগুলোকে টিকিয়ে রাখতে কেন্দ্রীয় ব্যাংককে শেষ আশ্রয়স্থল বা লেন্ডার অব লাস্ট রিসোর্ট হিসেবে বিপুল পরিমাণ জরুরি সহায়তা প্রদান করতে হচ্ছে| বাংলাদেশ ব্যাংক ইতিমধ্যে ৮৪ হাজার ৯৪৬ কোটি টাকার জরুরি ঋণ সুবিধা প্রদান করেছে এবং সুদ পরিশোধের পর এই সুবিধা বারবার নবায়ন করা হচ্ছে| কেন্দ্রীয় ব্যাংকের তহবিলের ওপর এই অবিরাম নির্ভরশীলতা প্রমাণ করে যে, এই ব্যাংকগুলোর কাঠামোগত দুর্বলতা কতটা প্রকট এবং তারা নিজেদের অন্তর্নিহিত সমস্যা সমাধানে কতটা অক্ষম| এর পাশাপাশি, নিয়ন্ত্রণের বাইরের কারণে ক্ষতিগ্রস্ত ঋণগ্রহীতাদের জন্য কেন্দ্রীয় ব্যাংক একটি বিশেষ এক্সিট সুবিধা বা বেরিয়ে যাওয়ার পথ চালু করেছে, যার মাধ্যমে তারা এককালীন অর্থ পরিশোধ করে নিজেদের সব দায়দেনা মেটাতে পারবেন| এছাড়া, প্রায় ৩০০টি ব্যবসায়ী গ্রুপকে নীতিগত সহায়তা প্রদানের জন্য পাঁচ সদস্যের একটি স্ক্রিনিং কমিটি কাজ করছে, যার মূল লক্ষ্য হলো ঋণ পুনর্গঠন, টেকসই ব্যবসাগুলোকে পুনরুজ্জীবিত করা এবং ঋণ আদায় প্রক্রিয়া ত্বরান্বিত করা|
খেলাপি ঋণের এই বিশাল পাহাড় ধসাতে বাংলাদেশ ব্যাংক স্বল্প, মধ্য ও দীর্ঘমেয়াদি বেশ কিছু যুগান্তকারী পরিকল্পনা প্রণয়ন করেছে| যেসব ব্যাংকের খেলাপি ঋণ ১০ শতাংশের বেশি, তাদের ত্রৈমাসিকভিত্তিতে অত্যন্ত কঠোরভাবে পর্যালোচনা করা হবে| রিকভারি অ্যাকশন প্ল্যান বা ঋণ আদায়ের কর্মপরিকল্পনা এবং এনপিএল রেজল্যুশন স্ট্র্যাটেজি বা খেলাপি ঋণ নিষ্পত্তির সুনির্দিষ্ট কৌশল গ্রহণ করা হবে| এক্সপেক্টেড ক্রেডিট লস-ভিত্তিক ক্রেডিট-রিস্ক রুলস প্রণয়ন, ইচ্ছাকৃত ঋণখেলাপিদের তালিকার আইনি পর্যালোচনা, ঋণ আদায়ে বিশেষ প্রণোদনা প্রদান এবং ভালো ঋণগ্রহীতাদের জন্য নানাবিধ সুবিধার ব্যবস্থা রাখা হয়েছে এই পরিকল্পনায়| একজন একক গ্রাহক ব্যাংকিং খাত থেকে সর্বোচ্চ কত টাকা ঋণ নিতে পারবেন, তার সীমা আরও কঠোর করার উদ্যোগ নেওয়া হয়েছে| ঋণখেলাপিরা যাতে আদালতের আশ্রয় নিয়ে দীর্ঘস্থায়ী আইনি প্রক্রিয়ার মাধ্যমে ঋণ আদায় বিলম্বিত করতে না পারেন, সেজন্য বিশেষ আইনি পদক্ষেপ নেওয়ার কথাও বলা হয়েছে| ব্যাংকগুলোর ওপর চাপ কমাতে কেন্দ্রীয় ব্যাংক ৫০০ কোটি টাকার বেশি অর্থায়নের ক্ষেত্রে ব্যাংক ঋণের বদলে বন্ড মার্কেট থেকে অর্থ সংগ্রহের বাধ্যবাধকতা আরোপের কথা ভাবছে| এছাড়া, ব্যাংকগুলোর দুর্দশাগ্রস্ত সম্পদ অধিগ্রহণের জন্য বেসরকারি অ্যাসেট ম্যানেজমেন্ট কোম্পানিগুলোকে সুযোগ দিতে একটি শক্তিশালী আইনি কাঠামো তৈরির বিষয়টিও প্রক্রিয়াধীন রয়েছে|
অর্থ মন্ত্রণালয় সম্পর্কিত সংসদীয় স্থায়ী কমিটির এই গুরুত্বপূর্ণ বৈঠকে সভাপতিত্ব করেন কমিটির সভাপতি মুশফিকুর রহমান| বৈঠকে উপস্থিত ছিলেন অর্থমন্ত্রী আমীর খসরু মাহমুদ চৌধুরী, চিফ হুইপ নুরুল ইসলাম মনি, জালাল উদ্দিন, মইনুল ইসলাম খান, শফিকুর রহমান কিরণ, সাইফুল আলম, সৈয়দ জয়নুল আবেদীন এবং আবুল হাসনাতসহ অন্যান্য গুরুত্বপূর্ণ সদস্যরা| বৈঠক শেষে সাংবাদিকদের সঙ্গে আলাপকালে জামায়াতে ইসলামীর সংসদ সদস্য সাইফুল আলম জানান, তার দল আর্থিক খাতে শৃঙ্খলা ফিরিয়ে আনতে বেশ কিছু সময়োপযোগী প্রস্তাব দিয়েছে| এর মধ্যে অন্যতম হলো দেশে ব্যাংকের সংখ্যা যৌক্তিকভাবে কমিয়ে আনা, কারণ বাংলাদেশের মতো অর্থনীতির আকারের একটি দেশে ৬৩টির মতো ব্যাংকের কোনো অর্থনৈতিক যৌক্তিকতা নেই| তিনি ব্যাংকের ব্যবস্থাপনা পরিচালক, অতিরিক্ত এমডি বা উপ-এমডিদের অপসারণের ক্ষেত্রে পরিচালনা পর্ষদকে বাংলাদেশ ব্যাংকের পূর্বানুমোদন নেওয়ার কঠোর প্রস্তাব করেছেন, যাতে ব্যাংক কর্মকর্তারা প্রভাবমুক্ত হয়ে স্বাধীনভাবে কাজ করতে পারেন| তিনি মনে করেন, ব্যাংকগুলোর প্রকৃত খেলাপি ঋণ, আমানত এবং মূলধনের সঠিক চিত্র তুলে আনতে গতানুগতিক বা প্রচলিত নিরীক্ষার পরিবর্তে আন্তর্জাতিক মানের ফরেনসিক অডিট পরিচালনা করা একান্ত প্রয়োজন|
সংসদীয় কমিটির বৈঠকে ন্যাশনাল সিটিজেন পার্টির সংসদ সদস্য হাসনাত আবদুল্লাহ খেলাপি ঋণ আদায় সংক্রান্ত ৭৪ হাজার ৬৭৯টি ঝুলে থাকা মামলা এবং হাইকোর্টে বিচারাধীন রিট ও মামলাগুলো দ্রুত নিষ্পত্তির জন্য জোরালো দাবি জানান| প্রয়োজনে এসব মামলার জট খুলতে হাইকোর্টে পৃথক ও বিশেষায়িত বেঞ্চ গঠনেরও প্রস্তাব দেন তিনি| খেলাপি ঋণ সংকট মোকাবিলায় তিনি কিছু অত্যন্ত কঠোর ও কাঠামোগত সংস্কারের প্রস্তাব দিয়েছেন| এর মধ্যে রয়েছে সম্পূর্ণ স্বাধীন জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা চালু করা, ঋণ খেলাপি করার ক্ষেত্রে বিদ্যমান ৯০ দিনের নিয়ম কঠোরভাবে ও আপসহীনভাবে প্রয়োগ করা, ১০ কোটি টাকার বেশি ঋণের ক্ষেত্রে বারবার শিথিল শর্তে পুনঃতফসিল সুবিধা সম্পূর্ণ স্থগিত করা এবং মিথ্যা বা বানোয়াট ক্রেডিট রিপোর্টিংয়ের ক্ষেত্রে সংশ্লিষ্ট ব্যাংক কর্মকর্তাদের ব্যক্তিগত জবাবদিহির আওতায় এনে শাস্তিমূলক ব্যবস্থা গ্রহণ করা| সব মিলিয়ে দেশের ব্যাংকিং খাত এক অভূতপূর্ব ও খাদের কিনারে থাকা সংকটের মধ্য দিয়ে যাচ্ছে, যেখান থেকে উত্তরণের জন্য কঠোর রাজনৈতিক সদিচ্ছা এবং আইনের আপসহীন প্রয়োগের কোনো বিকল্প নেই|
তথ্যসূত্র: নিউ এজ
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com