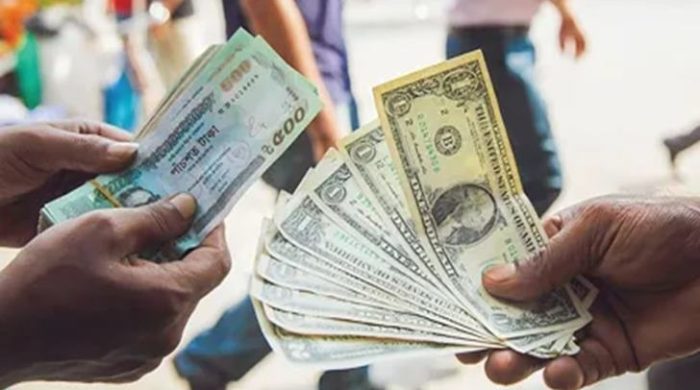
ঐতিহ্যবাহী ব্যাংকের ইট-পাথরের শাখায় না গিয়েও সব ধরনের আর্থিক লেনদেন সম্পন্ন করা, কোনো ধরনের শারীরিক উপস্থিতি ছাড়াই ঘরে বসে এক লহমায় টাকা জমা দেওয়া, মুহূর্তের মধ্যে অর্থ স্থানান্তর কিংবা তাৎক্ষণিক ক্ষুদ্রঋণ পাওয়ার অভাবনীয় সুযোগ—প্রস্তাবিত পূর্ণাঙ্গ ডিজিটাল ব্যাংকিং চালুর মাধ্যমে বাংলাদেশের সাধারণ মানুষের দোড়গোড়ায় এমনই এক বৈপ্লবিক বাস্তবতার দ্বার উন্মোচিত হতে চলেছে | আধুনিক তথ্যপ্রযুক্তির এই অভাবনীয় প্রসারের ফলে বিশেষ করে দেশের প্রান্তিক জনপদে ছড়িয়ে থাকা ক্ষুদ্র ব্যবসায়ী, গ্রামীণ নারী উদ্যোক্তা এবং দীর্ঘকাল ধরে প্রাতিষ্ঠানিক ব্যাংকিং সেবার বলয়ের বাইরে অবস্থান করা সুবিধাবঞ্চিত এক বিশাল জনগোষ্ঠী সরাসরি এই ডিজিটাল অর্থনীতির অংশীদার হতে পারবেন | তবে এই বিশাল উন্নয়ন ও সম্ভাবনার ঠিক বিপরীত পিঠেই বড় ধরনের অশনিসংকেত হিসেবে আবির্ভূত হচ্ছে সাইবার নিরাপত্তার চরম ঝুঁকি | সাধারণ গ্রাহকদের অত্যন্ত সংবেদনশীল ব্যক্তিগত ও আর্থিক তথ্যের নিরাপত্তা নিশ্চিত করা, আন্তর্জাতিক বা স্থানীয় হ্যাকারদের অনলাইন প্রতারণা ঠেকানো, ভুয়া পরিচয়পত্র বা কৃত্রিম বুদ্ধিমত্তা দিয়ে জাল অ্যাকাউন্ট খোলার অপচেষ্টা রোধ এবং অননুমোদিত ডিজিটাল লেনদেনের মতো মারাত্মক হুমকিগুলো কার্যকরভাবে মোকাবিলা করতে ব্যর্থ হলে এই প্রযুক্তিভিত্তিক ব্যাংকিং ব্যবস্থার প্রতি সর্বস্তরের মানুষের কাঙ্ক্ষিত আস্থা শুরুতেই ধূলিসাৎ হয়ে পড়ার প্রবল আশঙ্কা রয়েছে |
বাংলাদেশে প্রযুক্তিভিত্তিক অর্থনৈতিক বিপ্লব ঘটানোর সুদূরপ্রসারী লক্ষ্য নিয়ে ২০২৩ সালে সর্বপ্রথম পূর্ণাঙ্গ ডিজিটাল ব্যাংক প্রতিষ্ঠার সুনির্দিষ্ট উদ্যোগ গ্রহণ করেছিল দেশের কেন্দ্রীয় ব্যাংক বাংলাদেশ ব্যাংক | এরপর দীর্ঘ সময় ধরে দেশি-বিদেশি বিভিন্ন আর্থিক ও প্রযুক্তিগত প্রতিষ্ঠানের আবেদন গ্রহণ, চুলচেরা নথিপত্র যাচাই-বাছাই, কারিগরি সক্ষমতা মূল্যায়ন এবং সংশ্লিষ্ট নীতিমালার সময়োপযোগী ধারাবাহিক সংস্কারের মধ্য দিয়ে এই অত্যন্ত সংবেদনশীল প্রক্রিয়াটি সামনের দিকে অগ্রসর হয় | এই প্রক্রিয়ার সর্বশেষ মাইলফলক হিসেবে ২০২৬ সালের ২৪ সেপ্টেম্বর প্রাথমিক যাচাই শেষে পাঁচটি প্রস্তাবিত প্রতিষ্ঠানকে ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য প্রাথমিক সম্মতিপত্র বা লেটার অব ইনটেন্ট প্রদান করা হয়েছে | তবে নীতিমালার শর্ত অনুযায়ী শুধুমাত্র এই প্রাথমিক সম্মতিপত্র পেলেই কোনো প্রতিষ্ঠান তাদের ব্যাংকিং কার্যক্রম পরিচালনা করতে পারবে না | বরং বাংলাদেশ ব্যাংকের বেঁধে দেওয়া কঠোর প্রযুক্তিগত ও আর্থিক শর্তাবলি শতভাগ পূরণ করা, আন্তর্জাতিক মানের সাইবার নিরাপত্তা ব্যবস্থা গড়ে তোলা এবং নিয়ন্ত্রক সংস্থার চূড়ান্ত লাইসেন্স বা অনুমোদন পাওয়ার পরই ব্যাংকগুলো তাদের আনুষ্ঠানিক বাণিজ্যিক সেবা চালু করতে সক্ষম হবে |
প্রস্তাবিত এই ডিজিটাল ব্যাংক ব্যবস্থার মূল দর্শন হলো আধুনিক কৃত্রিম বুদ্ধিমত্তা ও ক্লাউড প্রযুক্তির কার্যকর ব্যবহারের মাধ্যমে অত্যন্ত কম খরচে এবং ঝামেলাহীনভাবে প্রান্তিক জনগোষ্ঠীর হাতে ব্যাংকিং সেবা পৌঁছে দেওয়া | কিন্তু কেবলমাত্র একটি দৃষ্টিনন্দন মোবাইল অ্যাপ্লিকেশন তৈরি কিংবা সাধারণ একটি প্রযুক্তিগত প্ল্যাটফর্ম দাঁড় করানোর মাধ্যমেই এই বিশাল উদ্যোগের কাঙ্ক্ষিত সাফল্য অর্জিত হবে না | গ্রাহকের জমাকৃত আমানত ও ব্যক্তিগত তথ্যের নিশ্ছিদ্র নিরাপত্তা বলয় নিশ্চিত করা, আধুনিক অ্যালগরিদম ব্যবহার করে ঋণ বিতরণের ক্ষেত্রে চরম সতর্কতা বজায় রাখা এবং যেকোনো ধরনের প্রতারণামূলক সাইবার হামলার তাৎক্ষণিক জবাব দেওয়ার কারিগরি সক্ষমতা অর্জন করাই হবে এই ব্যাংকগুলোর প্রকৃত টিকে থাকার লড়াই | সাধারণ বাণিজ্যিক ব্যাংকগুলোর মতো ডিজিটাল ব্যাংকের দৃশ্যমান কোনো নিজস্ব শাখা, উপশাখা, এটিএম বুথ বা সরাসরি সেবাদানকারী ক্যাশ কাউন্টার থাকবে না | সম্পূর্ণ মোবাইল অ্যাপ ও অনলাইন প্ল্যাটফর্মের ওপর ভর করে গ্রাহকদের সার্বক্ষণিক সেবা প্রদান করা হবে বিধায় অ্যাকাউন্ট খোলা থেকে শুরু করে অর্থ জমা, লেনদেন, ঋণ বিতরণ ও আদায়ের প্রতিটি কাজই হবে শতভাগ প্রযুক্তিনির্ভর, যা সাইবার দুর্বৃত্তদের জন্য একটি সম্ভাব্য আক্রমণের ক্ষেত্রে পরিণত হতে পারে |
কেন্দ্রীয় ব্যাংকের প্রণীত কঠোর নিয়মানুযায়ী একটি ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য উদ্যোক্তাদের ন্যূনতম পরিশোধিত মূলধন হিসেবে ৩০০ কোটি টাকা জোগানের বিধান রাখা হয়েছে | কিন্তু শুধুমাত্র বিপুল অঙ্কের মূলধন নিশ্চিত করাই যথেষ্ট নয়; বরং এর পাশাপাশি আন্তর্জাতিক মানের সাইবার সক্ষমতা, দক্ষ তথ্যপ্রযুক্তি বিশেষজ্ঞ দল, উন্নত গ্রাহক পরিচিতি যাচাই পদ্ধতি বা ইলেকট্রনিক কেওয়াইসি এবং সমন্বিত ঝুঁকি ব্যবস্থাপনা নিশ্চিত করা এখন ব্যাংকগুলোর প্রধান অগ্রাধিকারে পরিণত হয়েছে | অনুমোদন পাওয়া ব্যাংকগুলোর সামনে এই মুহূর্তে সবচেয়ে বড় প্রাতিষ্ঠানিক চ্যালেঞ্জ হলো সাইবার আক্রমণ প্রতিরোধে সক্ষম ডিজিটাল অবকাঠামো বিনির্মাণ করা | এর আওতায় গ্রাহকদের সার্বক্ষণিক লেনদেন নিখুঁতভাবে পর্যবেক্ষণ করার মতো সিকিউরিটি অপারেশন সেন্টার তৈরি, কেন্দ্রীয় তথ্যভাণ্ডারে তথ্যের এনক্রিপশন নিশ্চিত করা, অননুমোদিত যেকোনো বহিরাগত প্রবেশ কঠোরভাবে ঠেকানো এবং আকস্মিক কোনো সাইবার হামলায় কিংবা যান্ত্রিক ত্রুটিতে সেবা সাময়িক বন্ধ হয়ে গেলে দ্রুততম সময়ে স্বয়ংক্রিয় ব্যাকআপের মাধ্যমে তা সচল করার সর্বোচ্চ প্রস্তুতি বজায় রাখতে হবে |
প্রস্তাবিত এই ব্যবস্থার ওপর সবচেয়ে বড় কালো মেঘের মতো ঘুরে বেড়াচ্ছে নানা মাত্রার সাইবার অপরাধের বহুমাত্রিক হুমকি | বর্তমান ডিজিটাল বিশ্বে অত্যন্ত চতুর প্রতারক চক্র প্রতিনিয়ত গ্রাহকদের লক্ষ্য করে ক্লোন করা ভুয়া ওয়েবসাইট, বিভ্রান্তিকর খুদে বার্তা, নকল কল সেন্টার কিংবা ম্যালওয়্যারযুক্ত ক্ষতিকর মোবাইল অ্যাপ ছড়িয়ে দিয়ে গোপন পাসওয়ার্ড ও এককালীন ওটিপি হাতিয়ে নিয়ে নিমেষেই ব্যাংক হিসাব শূন্য করে দেওয়ার অপতৎপরতা চালাচ্ছে | আরও আশঙ্কাজনক বিষয় হলো, ডিজিটাল ব্যাংকের প্রধান ডেটা সার্ভার বা তথ্যভাণ্ডারে যদি কোনো সংঘবদ্ধ হ্যাকার দল অনুপ্রবেশ করতে সক্ষম হয়, তবে লাখ লাখ গ্রাহকের পরিচয়পত্র, আঙুলের ছাপ, ফেসিয়াল ডেটা এবং আর্থিক লেনদেনের ব্যক্তিগত সংবেদনশীল তথ্য চিরতরে চুরি বা ডার্ক ওয়েবে ফাঁস হয়ে যাওয়ার প্রবল ঝুঁকি রয়েছে | এছাড়া ডিজিটাল ব্যাংকগুলো যেহেতু কোর ব্যাংকিং সফটওয়্যার, ক্লাউড কম্পিউটিং প্ল্যাটফর্ম ও আন্তর্জাতিক পেমেন্ট গেটওয়ের মতো বহু তৃতীয় পক্ষের প্রযুক্তিগত অংশীদারের ওপর সরাসরি নির্ভর করবে, তাই এই সমস্ত বহিরাগত নেটওয়ার্কের সামান্যতম নিরাপত্তা ছিদ্র বা দুর্বলতাকে পুঁজি করেও হ্যাকাররা মূল ব্যাংকিং সিস্টেমে বিপর্যয় সৃষ্টি করতে পারে | সার্ভারে বড় ধরনের বিপর্যয় ঘটলে এক নিমেষে পুরো দেশের ব্যবসা-বাণিজ্য ও কোটি কোটি টাকার ব্যক্তিগত লেনদেন অনির্দিষ্টকালের জন্য স্থবির হয়ে পড়ার ঝুঁকি কোনোভাবেই উড়িয়ে দেওয়া যায় না |
আর্থিক খাতের এই সম্ভাব্য সাইবার ঝুঁকিগুলোকে সময়মতো মোকাবিলা করতে বাংলাদেশ ব্যাংক ইতিমধ্যে অত্যন্ত কঠোর পদক্ষেপ হিসেবে ‘সাইবার সিকিউরিটি ফ্রেমওয়ার্ক, ভার্সন ১.০’ জারি করেছে | ২০২৬ সালের ২৯ মার্চ জারি করা কেন্দ্রীয় ব্যাংকের এই সুনির্দিষ্ট রূপরেখায় ব্যাংক ও আর্থিক প্রতিষ্ঠানগুলোর সাইবার প্রতিরক্ষা ব্যবস্থা বিশ্বমানের করার ওপর সবচেয়ে বেশি গুরুত্ব দেওয়া হয়েছে | সব ব্যাংক ও আর্থিক প্রতিষ্ঠানের জন্য এই নিরাপত্তা কাঠামোর প্রতিটি অনুচ্ছেদ ও নির্দেশনা শতভাগ বাস্তবায়ন করার চূড়ান্ত সময়সীমা হিসেবে আগামী ২০২৬ সালের ৩১ ডিসেম্বর দিনটিকে কঠোরভাবে নির্ধারণ করা হয়েছে | এই কাঠামোর আওতায় ব্যাংকিং সেবা-পরিকাঠামোয় থাকা সমস্ত নিরাপত্তা ত্রুটি আগাম শনাক্ত করা, নেটওয়ার্ক অবকাঠামো সবসময় সুরক্ষিত রাখা, সাইবার অনুপ্রবেশের চেষ্টা কয়েক সেকেন্ডের মধ্যে চিহ্নিত করা, আক্রমণ-পরবর্তী জরুরি প্রতিরোধমূলক ব্যবস্থা নেওয়া এবং স্বাভাবিক কার্যক্রম দ্রুত পুনরুদ্ধার করার স্পষ্ট রোডম্যাপ প্রদান করা হয়েছে | এর পাশাপাশি বহিরাগত সফটওয়্যার সরবরাহকারী প্রতিষ্ঠানের সার্বিক নিরাপত্তা অডিট, ব্যাংকের কর্মকর্তা-কর্মচারীদের উন্নত প্রযুক্তিগত প্রশিক্ষণ এবং নিয়মিত বিরতিতে পেনিট্রেশন টেস্টিং ও সিমুলেটেড সাইবার আক্রমণের মাধ্যমে সক্ষমতা পরীক্ষা করার বিষয়টিকে বাধ্যতামূলক করা হয়েছে |
দেশের বিশিষ্ট অর্থনীতিবিদ ও প্রযুক্তি গবেষকদের মতে, প্রচলিত ব্যাংকগুলোর দূরবর্তী শাখা স্থাপন ও রক্ষণাবেক্ষণ খরচ অত্যন্ত ব্যয়বহুল হওয়ার কারণে গ্রামীণ অর্থনীতি এতদিন আনুষ্ঠানিক ব্যাংকিং সুবিধার ছাতার বাইরে রয়ে গিয়েছিল | কিন্তু ডিজিটাল ব্যাংকিংয়ের প্রসারের ফলে এই সীমাবদ্ধতা ভেঙে ফেলার এক অনন্য দুয়ার তৈরি হয়েছে | এ বিষয়ে বিশ্বব্যাংকের ঢাকা কার্যালয়ের সাবেক মুখ্য অর্থনীতিবিদ ড. জাহিদ হোসেন মনে করেন, ডিজিটাল ব্যাংক প্রান্তিক পর্যায়ে আর্থিক অন্তর্ভুক্তি বাড়ানোর জন্য এক বিশাল সম্ভাবনা বয়ে এনেছে | বিশেষ করে ক্ষুদ্র ও কুটির শিল্পের উদ্যোক্তা, প্রান্তিক খামারি এবং যাদের কোনো প্রাতিষ্ঠানিক ক্রেডিট হিস্ট্রি নেই, তাদের আধুনিক আর্থিক ব্যবস্থার সাথে সম্পৃক্ত করার ক্ষেত্রে এই ব্যাংকগুলো বড় নিয়ামক হতে পারে | তবে এই বিশাল অগ্রযাত্রার সুফল পেতে হলে নতুন ব্যাংকগুলোর ক্ষেত্রে সাইবার ঝুঁকি ব্যবস্থাপনা এবং কঠোর নিয়ন্ত্রক শৃঙ্খলা নিশ্চিত করা ছাড়া বিকল্প কোনো পথ নেই বলে তিনি স্পষ্ট ভাষায় সতর্ক করেছেন |
একইভাবে বাংলাদেশ ব্যাংকের সাবেক গভর্নর ও বিশিষ্ট অর্থনীতিবিদ ড. আহসান এইচ মনসুরও ডিজিটাল ব্যাংকের মাধ্যমে আর্থিক বৈষম্য দূরীকরণ ও অর্থনৈতিক অন্তর্ভুক্তির বিপুল সম্ভাবনার ওপর দীর্ঘদিন ধরে জোর দিয়ে আসছেন | তবে তিনি মনে করেন, শুধুমাত্র প্রযুক্তি এনে দিলেই চলবে না; সাধারণ মানুষের মধ্যে সাইবার সচেতনতা তৈরি করা এবং অত্যন্ত নিরাপদ ও নির্বিঘ্ন একটি লেনদেনের পরিবেশ নিশ্চিত না করলে মানুষ কষ্টার্জিত অর্থ ডিজিটাল ব্যাংকে রাখতে সাহস পাবে না | পলিসি রিসার্চ ইনস্টিটিউট অব বাংলাদেশের (পিআরআই) প্রধান অর্থনীতিবিদ ড. আশিকুর রহমানের পর্যবেক্ষণও একই সুরে কথা বলছে | তিনি মনে করেন, প্রত্যন্ত অঞ্চলের মানুষের অর্থনৈতিক অগ্রগতির জন্য ডিজিটাল প্ল্যাটফর্ম আশীর্বাদ হলেও কেবল তথ্যের ওপর ভিত্তি করে ঋণ বিতরণের ক্ষেত্রে সর্বোচ্চ কৃত্রিম বুদ্ধিমত্তাভিত্তিক সতর্কতা অবলম্বন করতে হবে | অন্যথায় গ্রাহকের সঠিক যোগ্যতা যাচাই না করে যাচাইহীন ঋণ ছড়িয়ে দিলে তা ভবিষ্যতে বড় অঙ্কের খেলাপি ঋণের জন্ম দিতে পারে এবং ব্যাংকের আর্থিক মেরুদণ্ড ভেঙে দিতে পারে |
প্রথাগত ব্যাংকিং কাঠামোর সঙ্গে ডিজিটাল ব্যাংকের আরেকটি মৌলিক পার্থক্যের জায়গা হলো গ্রাহক সেবা ও বিরোধ নিষ্পত্তির ধরন | প্রচলিত ব্যাংকে কোনো গ্রাহক কোনো কারণে আর্থিক প্রতারণা বা ভুলের শিকার হলে তিনি সরাসরি শাখায় উপস্থিত হয়ে দায়িত্বশীল কর্মকর্তার সঙ্গে কথা বলে সমস্যার প্রতিকার চাইতে পারেন | কিন্তু কোনো শাখা না থাকা একটি সম্পূর্ণ ভার্চুয়াল ডিজিটাল ব্যাংকের ক্ষেত্রে এই অভিযোগ গ্রহণ, যাচাই ও দ্রুত সমাধানের পুরো কাঠামোটিও হতে হবে শতভাগ প্রযুক্তিনির্ভর এবং স্বচ্ছ | অননুমোদিত কোনো ডিজিটাল লেনদেনের অভিযোগ আসামাত্রই তা বিদ্যুৎগতিতে অভ্যন্তরীণ সাইবার ইউনিটের মাধ্যমে তদন্ত করা, তাৎক্ষণিকভাবে সংশ্লিষ্ট অ্যাকাউন্ট ফ্রিজ করা এবং গ্রাহককে প্রতিটি পদক্ষেপের অগ্রগতি বার্তা দিয়ে অবহিত করার কার্যকর ব্যবস্থা তৈরি করতে হবে | প্রযুক্তি যদি মানুষের ভোগান্তি না কমিয়ে বরং সমাধানহীন এক অন্ধ গলির সৃষ্টি করে, তবে মানুষ খুব দ্রুত এই প্ল্যাটফর্ম থেকে মুখ ফিরিয়ে নেবে |
সবকিছু মিলিয়ে এটি স্পষ্ট যে, বাংলাদেশে ডিজিটাল ব্যাংক চালু হওয়া নিছক কোনো নতুন ব্যাংকিং ব্যবস্থার আবির্ভাব নয়, বরং এটি দেশের সমগ্র অর্থনৈতিক ও আর্থিক খাতের একটি গুণগত ও প্রযুক্তিগত রূপান্তরের ঐতিহাসিক মাইলফলক | তবে এই সম্ভাবনাময় রূপান্তর তখনই সামগ্রিক অর্থনৈতিক সমৃদ্ধিতে রূপ নেবে, যখন ব্যাংকগুলো তাদের মুনাফার চেয়ে গ্রাহকের তথ্যের সুরক্ষা ও সাইবার নিরাপত্তাকে সর্বাগ্রে স্থান দেবে | লাইসেন্সপ্রাপ্ত প্রতিষ্ঠানগুলোকে মনে রাখতে হবে যে, ডিজিটাল ব্যাংকের সবচেয়ে বড় মূলধন কোনো বিশাল কাঁচের ভবন বা ৩০০ কোটি টাকার নগদ অর্থ নয়; এর সবচেয়ে বড় মূলধন হলো সাধারণ মানুষের অর্জিত বিশ্বাস ও আস্থা | প্রযুক্তি যত দ্রুত অগ্রসর হচ্ছে, অপরাধীরাও তত নিত্যনতুন কৌশল উদ্ভাবন করছে | তাই প্রাতিষ্ঠানিক জবাবদিহিতা নিশ্চিত করে এবং রাষ্ট্রীয় সাইবার সুরক্ষার বলয়কে অভেদ্য প্রাচীরে রূপান্তরের মাধ্যমেই কেবল একটি নিরাপদ ও জনকল্যাণমুখী ডিজিটাল অর্থনীতি নিশ্চিত করা সম্ভব |
তথ্যসূত্র: দেশ রূপান্তর
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com