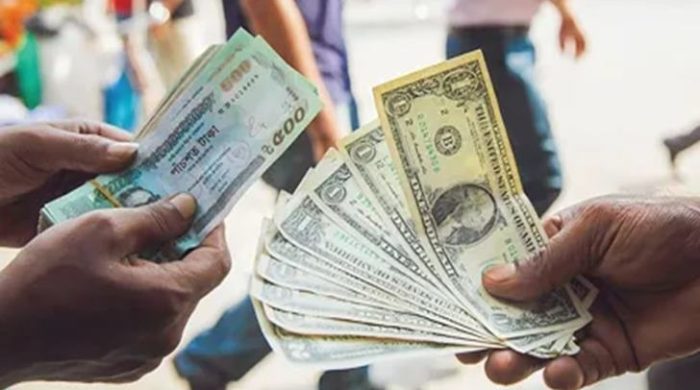
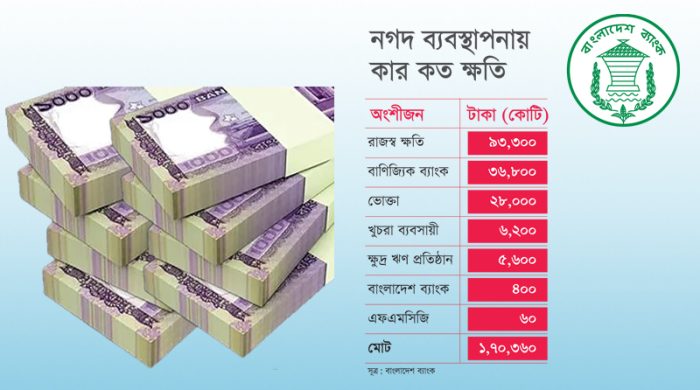
কাগুজে নোট আর ধাতব মুদ্রার হাতবদলে পরিচালিত লেনদেন ব্যবস্থায় আপাতদৃষ্টিতে কোনো বাড়তি মাশুল চোখে পড়ে না। কিন্তু এই দৃশ্যমান স্বাচ্ছন্দ্যের আড়ালেই দেশের সামগ্রিক অর্থনীতিতে প্রতিদিন নিঃশব্দে ঘটে চলেছে এক বিশাল রক্তক্ষরণ। অর্থনীতিতে কাগজের মুদ্রার ওপর মাত্রাতিরিক্ত নির্ভরশীলতার কারণে জাতীয় রাজস্ব আয়ের এক সুবিশাল অংশ নিয়মিত রাষ্ট্রীয় কোষাগারের বাইরে থেকে যাচ্ছে। মুদ্রা তৈরি থেকে শুরু করে এর সুরক্ষিত পরিবহন, ব্যাংকিং ভল্টে মজুত রাখা এবং ব্যক্তি ও প্রতিষ্ঠান পর্যায়ে নগদ অর্থ সুরক্ষার পেছনে প্রতিবছর যে পরিমাণ আর্থিক অপচয় হচ্ছে, তা দেশের জাতীয় বাজেটের একটি উল্লেখযোগ্য অংশের সমান। সম্প্রতি বাংলাদেশ ব্যাংক কর্তৃক প্রকাশিত ‘দ্য কস্ট অব ক্যাশ স্টাডি ইন বাংলাদেশ: আ কম্পারেটিভ অ্যানালাইসিস অব ক্যাশ অ্যান্ড ডিজিটাল পেমেন্ট’ শীর্ষক এক আলোড়ন সৃষ্টিকারী গবেষণায় উঠে এসেছে এই ভয়াল পরিসংখ্যান। কেন্দ্রীয় ব্যাংকের তথ্যমতে, দেশে কাগুজে মুদ্রাকেন্দ্রিক লেনদেনের কারণে বার্ষিক ক্ষতির পরিমাণ দাঁড়িয়েছে প্রায় ১ লাখ ৭০ হাজার ৩৬০ কোটি টাকায়, যা দেশের মোট দেশজ উৎপাদনের বা জিডিপির ৩ দশমিক ২৪ শতাংশ। আর এই বিশাল অঙ্কের অপচয়ের মধ্যে কেবল সরকারের অপ্রাপ্ত রাজস্বের পরিমাণই প্রায় ৯৩ হাজার ৩০০ কোটি টাকা।
গবেষণা প্রতিবেদনের চুলচেরা বিশ্লেষণ অনুযায়ী, দেশের অর্থনৈতিক কাঠামোর ভেতর অনানুষ্ঠানিক বা ছায়া অর্থনীতির যে সুবিশাল উপস্থিতি রয়েছে, তা মূলত এই নগদ লেনদেনের কাঁধে ভর করেই টিকে আছে। বর্তমানে বাংলাদেশের অনানুষ্ঠানিক অর্থনৈতিক কর্মকাণ্ডের সামগ্রিক আকার জাতীয় জিডিপির প্রায় ২৭ দশমিক ২ শতাংশ বলে প্রাক্কলন করা হয়েছে। যেহেতু কাগুজে মুদ্রায় সম্পন্ন হওয়া কেনাবেচা কিংবা আর্থিক লেনদেনের কোনো আনুষ্ঠানিক বা ডিজিটাল নথি সংরক্ষণ করা যায় না, তাই এই বিশাল অর্থনৈতিক কর্মকাণ্ড সহজেই জাতীয় কর তদারকি কাঠামোর বাইরে থেকে যায়। এই অনিবন্ধিত ও হিসাববিহীন লেনদেনের ওপর বিদ্যমান করের হার প্রয়োগ করে কেন্দ্রীয় ব্যাংক নিশ্চিত হয়েছে যে কেবল কর ফাঁকি ও নজরদারির অভাবে সরকার প্রতি বছর ৯৩ হাজার কোটি টাকারও বেশি রাজস্ব প্রাপ্তি থেকে বঞ্চিত হচ্ছে। এই বিপুল পরিমাণ অর্থ যদি কর হিসেবে জাতীয় কোষাগারে যুক্ত হতো, তবে দেশের অবকাঠামোগত উন্নয়ন ও সামাজিক নিরাপত্তা খাতের ব্যয় নির্বাহের জন্য বিদেশি ঋণের ওপর নির্ভরতা বহুলাংশে কমিয়ে আনা সম্ভব হতো।
সরকারের রাজস্ব হারানোর বাইরেও নগদ অর্থ সচল রাখা এবং এর সার্বিক ব্যবস্থাপনার পেছনে যে নিয়মিত পরিচালন ব্যয় হয়, তা সাধারণ মানুষের কল্পনারও অতীত। গবেষণা অনুযায়ী, রাজস্বের সম্ভাব্য ক্ষতি পুরোপুরি বাদ দিয়েও কেবল নগদ টাকা তৈরি, রক্ষণাবেক্ষণ ও পরিচালনার প্রত্যক্ষ ও পরোক্ষ ব্যয় বাবদ প্রতিবছর খরচ হচ্ছে প্রায় ৭৭ হাজার কোটি টাকা, যা জাতীয় জিডিপির ১ দশমিক ৪৭ শতাংশের সমান। এই খরচের বোঝা একক কোনো পক্ষের ওপর চাপছে না, বরং দেশের বাণিজ্যিক ব্যাংক থেকে শুরু করে সাধারণ ক্রেতা, প্রান্তিক ব্যবসায়ী এবং ক্ষুদ্রঋণ প্রতিষ্ঠানের মতো অর্থনীতির প্রায় প্রতিটি পক্ষকেই এর ভারী মাশুল গুনতে হচ্ছে। এই সামগ্রিক ব্যয়ের সিংহভাগ অর্থাৎ প্রায় ৩৬ হাজার ৮০০ কোটি টাকা একাই বহন করছে দেশের বাণিজ্যিক ব্যাংকগুলো। এছাড়া পণ্য কেনাকাটায় সাধারণ ভোক্তারা প্রত্যক্ষ ও পরোক্ষভাবে ব্যয় করছেন প্রায় ২৮ হাজার কোটি টাকা, ক্ষুদ্র ব্যবসায়ীদের ব্যয় হচ্ছে ৬ হাজার ২০০ কোটি টাকা এবং পল্লী অঞ্চলের ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকে গুনতে হচ্ছে ৫ হাজার ৬০০ কোটি টাকা। এমনকি কেন্দ্রীয় ব্যাংক স্বয়ং নতুন নোট মুদ্রণ ও ব্যবস্থাপনায় খরচ করছে প্রায় ৪০০ কোটি টাকা এবং দেশের নিত্যব্যবহার্য ভোগ্যপণ্য বা এফএমসিজির খুচরা বিক্রেতাদের পকেট থেকে খসে যাচ্ছে অন্তত ৬০ কোটি টাকা।
বাণিজ্যিক ব্যাংকিং খাতের দিকে তাকালে দেখা যায়, প্রতিটি ব্যাংকের শাখা ও বুথগুলোতে নগদ টাকার সরবরাহ নিশ্চিত রাখা এক ব্যয়বহুল ও ঝুঁকিপূর্ণ কর্মযজ্ঞ। ব্যাংকের ভল্টে ক্যাশ মজুত রাখা, সশস্ত্র নিরাপত্তাকর্মী ও বিশেষায়িত সাঁজোয়া যানে করে এক শাখা থেকে অন্য শাখায় অর্থ স্থানান্তর করা, দেশজুড়ে বিস্তৃত হাজার হাজার এটিএম বুথে নিয়মিত টাকা ভরা এবং দিনশেষে প্রতিটি কাউন্টারের হিসাবের অমিল মেলাতে কর্মীদের ঘণ্টার পর ঘণ্টা সময় অপচয় করতে হয়। এই কাজে ব্যাংকগুলোকে বিপুল অঙ্কের অর্থ বিনিয়োগ করে বড় অবকাঠামো ও জনবল নিযুক্ত রাখতে হচ্ছে। অর্থনীতিবিদদের অভিমত, ব্যাংকগুলোর এই বিপুল কর্মঘণ্টা ও মূলধন যদি নগদ টাকা পাহারা দেওয়ার পেছনে অপচয় না হয়ে উৎপাদনশীল বিনিয়োগ ও নতুন উদ্যোক্তা তৈরির কাজে ব্যবহৃত হতো, তবে তা দেশের জিডিপিতে অভাবনীয় ইতিবাচক পরিবর্তন নিয়ে আসতে পারত।
সাধারণ ভোক্তারা অনেক সময় মনে করেন নগদ টাকায় কেনাকাটা করলে কোনো বাড়তি খরচ হয় না। কিন্তু বাংলাদেশ ব্যাংকের গবেষণায় উন্মোচিত হয়েছে সাধারণ মানুষের নগদ ব্যবহারের এক নির্মম অদৃশ্য ব্যয়ের হিসাব। একজন মানুষ যখন ব্যাংক বা এটিএম বুথে গিয়ে লাইনে দাঁড়িয়ে টাকা তোলেন, তখন তাঁর যে মূল্যবান কর্মঘণ্টা নষ্ট হয়, তার আর্থিক মূল্য বছরে প্রায় ১২ হাজার ২০০ কোটি টাকা বলে প্রাক্কলন করা হয়েছে। একইভাবে ব্যাংকে টাকা না রেখে নগদ অর্থ ঘরে কিংবা পকেটে জমিয়ে রাখার কারণে গ্রাহক যে সুদ আয় থেকে বঞ্চিত হন, সেই ক্ষতির পরিমাণ বছরে প্রায় ৬ হাজার ৪০০ কোটি টাকা। এর পাশাপাশি নগদ টাকা বহন করার সময় ছিনতাই, চুরি কিংবা হারিয়ে যাওয়ার যে বাস্তব ঝুঁকি থাকে, তা মোকাবিলার আর্থিক ঝুঁকি প্রাক্কলন করা হয়েছে প্রায় ৫ হাজার ৪০০ কোটি টাকা। সব মিলিয়ে সাধারণ ভোক্তারা না বুঝেই প্রতি বছর ২৮ হাজার কোটি টাকার পরোক্ষ ক্ষতির মুখোমুখি হচ্ছেন।
নগদ ব্যবস্থাপনার এই পর্বতসম ব্যয়ের বিপরীতে আধুনিক ডিজিটাল লেনদেন ব্যবস্থার ব্যয় বিশ্লেষণ করে এক চমকপ্রদ তথ্য পেয়েছে কেন্দ্রীয় ব্যাংক। দেশের ব্যাংক, এমএফএস সেবাদাতা প্রতিষ্ঠান, মার্চেন্ট এবং গ্রাহক পর্যায়ে ডিজিটাল লেনদেনের সামগ্রিক বার্ষিক পরোক্ষ ও প্রত্যক্ষ ব্যয় দাঁড়িয়েছে মাত্র ৫ হাজার ৯৬৪ কোটি টাকায়। এটি দেশের মোট জিডিপির মাত্র শূন্য দশমিক ১১ শতাংশ। অর্থাৎ হিসাব কষে দেখা যাচ্ছে, কাগুজে মুদ্রাকেন্দ্রিক ব্যবস্থার সামগ্রিক পরিচালন ব্যয় ডিজিটাল পেমেন্ট অবকাঠামো পরিচালনার ব্যয়ের চেয়ে প্রায় ২৮ গুণ বেশি। তবে ডিজিটাল ব্যবস্থার সম্প্রসারণেও কিছু বাস্তব চ্যালেঞ্জ ও সীমাবদ্ধতা লক্ষ করা গেছে। গবেষণার তথ্যমতে, বর্তমানে ডিজিটাল লেনদেন খাত থেকে বছরে আয় আসছে প্রায় ২ হাজার ৩১১ কোটি টাকা, অথচ এর বিপরীতে সেবাদাতাদের অবকাঠামোগত ও প্রযুক্তিগত পরিচালনা ব্যয় দাঁড়াচ্ছে প্রায় ৫ হাজার ৯৬৪ কোটি টাকা। অর্থাৎ বর্তমান পরিস্থিতিতে আয়ের তুলনায় ব্যয় বেশি হওয়ায় সেবা প্রদানকারী প্রতিষ্ঠানগুলোকেও বেশ বড় অঙ্কের আর্থিক চাপ সামলাতে হচ্ছে। এর সাথে লেনদেন প্রতি উচ্চ ফি, ডিজিটাল অর্থ নিষ্পত্তিতে বিলম্ব, বিভিন্ন প্ল্যাটফর্মের মধ্যে আন্তঃসংযোগের অভাব এবং সাধারণ প্রান্তিক মানুষের ডিজিটাল জ্ঞানের ঘাটতি এখনও নগদহীন সমাজ গঠনের পথে বড় অন্তরায় হিসেবে কাজ করছে।
এই প্রযুক্তিগত ও মানসিক দেয়াল ভেঙে দিতে কেন্দ্রীয় ব্যাংক দেশজুড়ে সার্বজনীন ‘বাংলা কিউআর’ কোড জনপ্রিয় করার এক সমন্বিত মহাপরিকল্পনা বাস্তবায়ন করছে। বাংলাদেশ ব্যাংকের নির্বাহী পরিচালক ও মুখপাত্র আরিফ হোসেন খান এ প্রসঙ্গে জানিয়েছেন যে ক্যাশলেস বা নগদবিহীন লেনদেনই হলো আগামীর বাংলাদেশের অর্থনীতির আসল ভবিষ্যৎ। কেন্দ্রীয় ব্যাংক লক্ষ্যমাত্রা নির্ধারণ করেছে যে আগামী ২০২৮ সালের মধ্যে দেশের সামগ্রিক লেনদেনের অন্তত ৫০ শতাংশ ডিজিটাল মাধ্যমে রূপান্তর করা হবে। এজন্য বিশেষ করে ফুটপাতের চায়ের দোকানদার থেকে শুরু করে ক্ষুদ্র মুদি দোকানিদের বাংলা কিউআরের আওতায় আনার জন্য নানামুখী প্রণোদনা প্যাকেজ চালু করা হয়েছে। এর লক্ষ্য হলো সাধারণ মানুষ যাতে খুব সহজে কোনো বাড়তি খরচ ছাড়াই স্মার্টফোনের মাধ্যমে নিত্যদিনের লেনদেন সম্পন্ন করতে অভ্যস্ত হয়ে ওঠেন। তাছাড়া সরকারের পক্ষ থেকে ২০৩১ সালের মধ্যে দেশকে শতভাগ নগদবিহীন অর্থনীতিতে রূপান্তরের যে দীর্ঘমেয়াদি রূপরেখা রয়েছে, তা অর্জনে বাংলা কিউআর প্রধান চালিকাশক্তি হিসেবে কাজ করবে।
অর্থনীতিতে অতিরিক্ত কাগুজে টাকার দৌরাত্ম্য কেবল আর্থিক ক্ষতিই করে না, বরং সামাজিক ন্যায়বিচার ও সুশাসনের পথকেও রুদ্ধ করে। অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের সাবেক চেয়ারম্যান ও মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক সৈয়দ মাহবুবুর রহমান এ বিষয়ে তাঁর সুচিন্তিত অভিমত ব্যক্ত করে জানান, বর্তমান তথ্যপ্রযুক্তির বৈপ্লবিক যুগে বিশ্বের অধিকাংশ প্রগতিশীল দেশ কাগুজে নোটের ব্যবহার প্রায় বন্ধ করে দিয়েছে। অথচ বাংলাদেশে এখনও বিপুল অঙ্কের নগদ লেনদেনের যে প্রবণতা চলছে, তা অর্থনীতির অন্যতম বড় কাঠামোগত দুর্বলতা। তিনি স্পষ্টভাবে উল্লেখ করেন যে এই নগদ লেনদেনের সুযোগ নিয়েই দেশে ঘুষ লেনদেন, আর্থিক দুর্নীতি এবং কালো টাকার অবৈধ পাহাড় গড়ে উঠছে। যদি পুরো লেনদেন ব্যবস্থা অবিলম্বে আধুনিক ও ডিজিটাল করা যায়, তবে কালো টাকার বিস্তার স্বয়ংক্রিয়ভাবেই থমকে যাবে এবং ছায়া অর্থনীতির বিশাল পরিধি সঙ্কুচিত হয়ে আসবে।
উদ্বেগের বিষয় হলো, এত প্রচার ও সচেতনতার পরও ব্যাংকিং ব্যবস্থার বাইরে মানুষের ঘরে নগদ টাকা জমিয়ে রাখার প্রবণতা দিন দিন বাড়ছে। বাংলাদেশ ব্যাংকের সর্বশেষ তথ্যমতে, চলতি বছরের জুন মাস শেষে দেশে কেন্দ্রীয় ব্যাংকের ইস্যুকৃত মোট নোটের পরিমাণ দাঁড়িয়েছে ৩ লাখ ৭০ হাজার ২৬৯ কোটি টাকায়। এর মধ্যে অবিশ্বাস্যভাবে ৩ লাখ ৩৬ হাজার ৩৭৫ কোটি টাকাই ব্যাংকিং ব্যবস্থার বাইরে মানুষের হাতে কিংবা ঘরে অবস্থান করছে। বেসরকারি গবেষণা সংস্থা সিপিডির সম্মাননীয় ফেলো ডক্টর ফাহমিদা খাতুন এই বৈপরীত্যের পেছনে ব্যাংক খাতের প্রতি সাধারণ মানুষের আস্থার সংকটকে অন্যতম প্রধান কারণ হিসেবে চিহ্নিত করেছেন। তিনি বিস্ময় প্রকাশ করে বলেন যে আধুনিক ডিজিটাল সেবার বিস্তারের ফলে অনানুষ্ঠানিক অর্থনীতির আকার ছোট হওয়ার কথা ছিল, কিন্তু বাস্তবে ব্যাংকের বাইরে নগদ টাকার পাহাড় জমছে। আবার একই সাথে ব্যাংকে আমানতের প্রবৃদ্ধিও দেখা যাচ্ছে। এই পরস্পরবিরোধী পরিস্থিতির মূল কারণ খুঁজে বের করার জন্য তিনি অর্থ মন্ত্রণালয় ও বাংলাদেশ ব্যাংককে যৌথভাবে কার্যকর পদক্ষেপ নেওয়ার আহ্বান জানান।
অর্থনীতিবিদদের চূড়ান্ত পর্যবেক্ষণ হলো, শুধু কাগুজে নোটের ব্যবহার কমিয়ে ডিজিটাল পেমেন্ট চালু করলেই রাজস্ব ফাঁকি কিংবা আর্থিক রক্তক্ষরণ পুরোপুরি বন্ধ হবে না। ডিজিটাল প্রযুক্তির সফল বাস্তবায়ন তখনই সম্ভব হবে, যখন প্রতিটি ডিজিটাল লেনদেনের সঠিক তথ্য স্বয়ংক্রিয়ভাবে জাতীয় রাজস্ব বোর্ড ও কর প্রশাসনের কেন্দ্রীয় নেটওয়ার্কের সাথে যুক্ত থাকবে। একই সঙ্গে ব্যাংক ব্যবস্থার ওপর জনগণের বিশ্বাস ও নিরাপত্তা নিশ্চিত করা অপরিহার্য, যেন মানুষ নিজের কষ্টার্জিত অর্থ ঘরে লুকিয়ে না রেখে ব্যাংকে রাখতে নিরাপদ বোধ করে। ক্যাশলেস বাংলাদেশের এই ঐতিহাসিক রূপান্তর সফল হলে একদিকে যেমন সরকারের রাজস্ব আয় বহুগুণ বৃদ্ধি পাবে, তেমনি দুর্নীতিমুক্ত, স্বচ্ছ ও গতিশীল এক আধুনিক অর্থনীতির পথে দৃপ্ত পদক্ষেপে এগিয়ে যাবে বাংলাদেশ।
তথ্যসূত্র: বণিক বার্তা
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com