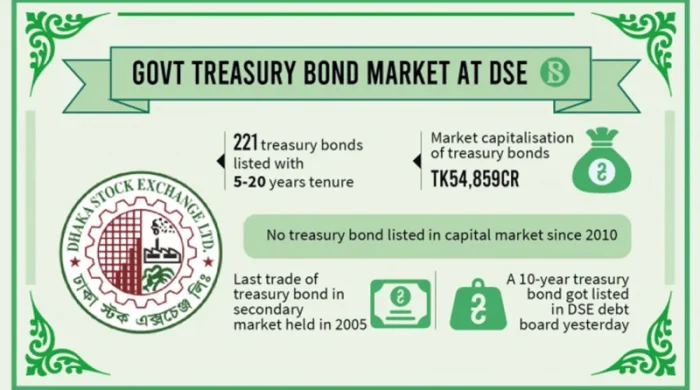
দীর্ঘদিন ধরে দেশের সাধারণ মানুষের সঞ্চয়ের প্রধান ভরসা ছিল ব্যাংকের আমানত, এফডিআর কিংবা সঞ্চয়পত্র। তবে উচ্চ মূল্যস্ফীতি এবং সঞ্চয়পত্রে বিনিয়োগের সীমা ও কর কাঠামো পরিবর্তনের কারণে মানুষ এখন নিরাপদ ও স্থিতিশীল আয়ের বিকল্প খুঁজছে। এই বাস্তবতায় সাধারণ বিনিয়োগকারীদের কাছে এখন নতুন আকর্ষণ হয়ে উঠেছে সরকারি সিকিউরিটিজ বা ট্রেজারি বিল-বন্ড এবং ইসলামিক বিনিয়োগপণ্য ‘সুকুক’।
ট্রেজারি বিল ও বন্ড আসলে কী?
সরকার বাজেট ঘাটতি মেটাতে বা উন্নয়ন কাজের অর্থ জোগাড় করতে বিভিন্ন মেয়াদের সরকারি ঋণপত্র ইস্যু করে।
ট্রেজারি বিল (T-Bill): এটি স্বল্পমেয়াদি ঋণপত্র। সাধারণত ৯১ দিন, ১৮২ দিন ও ৩৬৪ দিনের মেয়াদে ইস্যু করা হয়। এগুলো কম দামে (ডিসকাউন্ট মূল্যে) কিনে মেয়াদ শেষে পূর্ণ মূল্য পাওয়া যায়।
ট্রেজারি বন্ড (BGTB): এটি দীর্ঘমেয়াদি ঋণপত্র, যার মেয়াদ ২ বছর থেকে শুরু করে ২০ বছর পর্যন্ত হয়। এতে নির্দিষ্ট কুপন হারে সুদ দেওয়া হয়, যা সাধারণত প্রতি ছয় মাস অন্তর পরিশোধ করা হয়।
সাধারণ মানুষের জন্য বিনিয়োগের সুযোগ
অনেকের ধারণা ছিল, এগুলো শুধু ব্যাংক বা আর্থিক প্রতিষ্ঠানের জন্য। কিন্তু বাস্তবে দেশের যেকোনো নাগরিক, প্রবাসী বাংলাদেশি, ছোট উদ্যোক্তা বা প্রতিষ্ঠান ন্যূনতম ১ লাখ টাকা বিনিয়োগ করেই সরকারি বিল বা বন্ড কিনতে পারেন।
কীভাবে বিনিয়োগ করবেন?
বিনিয়োগের জন্য বাংলাদেশ ব্যাংকে একটি ‘বিজনেস পার্টনার আইডেন্টিফিকেশন’ বা BP ID হিসাব খুলতে হয়, যা যেকোনো বাণিজ্যিক ব্যাংকের মাধ্যমে খোলা যায়।
প্রয়োজনীয় কাগজপত্র: জাতীয় পরিচয়পত্র (NID), টিআইএন (TIN) সনদ, ছবি, ব্যাংক হিসাবের তথ্য এবং নমিনির তথ্য।
সুবিধা: মেয়াদ শেষ হওয়ার আগেও সেকেন্ডারি মার্কেটে বাজারদরের ভিত্তিতে এগুলো বিক্রি বা নগদায়ন করা যায়।
মুনাফার হার কতটা আকর্ষণীয়?
ব্যাংক আমানত বা এফডিআরের তুলনায় সরকারি বিল-বন্ডে বর্তমানে বেশ প্রতিযোগিতামূলক সুদ পাওয়া যাচ্ছে (২৯ এপ্রিলের তথ্য অনুযায়ী):
স্বল্পমেয়াদি বিল: ৯১ দিনে ১০.১৭%, ১৮২ দিনে ১০.৪৯% এবং ৩৬৪ দিনে ১০.৬৪%।
দীর্ঘমেয়াদি বন্ড: ২-৩ বছরের বন্ডে ১০.২% থেকে ১০.৬%, ৫ বছরের বন্ডে ১০.৭৫%, ১০ বছরের বন্ডে ১০.৯৮%, ১৫ বছরের বন্ডে ১১.১৫% এবং ২০ বছরের বন্ডে ১১.২৩% পর্যন্ত।
ইসলামিক বিনিয়োগকারীদের জন্য ‘সুকুক’
যারা শরিয়াহভিত্তিক বিনিয়োগ করতে চান, তাদের জন্য রয়েছে ‘সুকুক’। বাংলাদেশ ব্যাংক সম্প্রতি সুকুকে বিনিয়োগ সহজ করতে নতুন নির্দেশনা জারি করেছে।
ব্যাংক বা আর্থিক প্রতিষ্ঠানের মাধ্যমে সহজেই ‘সুকুক ইনভেস্টর আইডি’ খোলা যায়।
ব্যক্তি বিনিয়োগকারীদের জন্য আইডি খোলা ও বার্ষিক রক্ষণাবেক্ষণ মাশুল সর্বোচ্চ মাত্র ২০০ টাকা নির্ধারণ করা হয়েছে।
কেন বাড়ছে এই আগ্রহ?
মূলধন হারানোর কোনো ঝুঁকি না থাকা, সরকারের প্রত্যক্ষ গ্যারান্টি, উচ্চ মুনাফা এবং প্রয়োজনে মেয়াদপূর্তির আগেই বিক্রি করার সুবিধার কারণে সাধারণ মানুষ এখন এই সরকারি বিল-বন্ডের দিকে ঝুঁকছেন। অর্থনীতিবিদদের মতে, অনলাইনে বিনিয়োগের সুবিধা বাড়ালে দেশের বন্ডবাজার ভবিষ্যতে আরও বড় ও শক্তিশালী হবে।
সূত্র: ঢাকা ট্রিবিউন
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com