
দেশের সামষ্টিক অর্থনীতিকে গতিশীল করতে এবং শিল্প খাতে দীর্ঘদিনের স্থবিরতা দূর করার জন্য বন্ধ হয়ে যাওয়া কারখানাগুলোকে পুনরায় উৎপাদনে ফিরিয়ে আনার কোনো বিকল্প নেই। বিপুল কর্মসংস্থান সৃষ্টি এবং অর্থনৈতিক প্রবৃদ্ধি নিশ্চিত করার লক্ষ্যে এই বিষয়টি গভীরভাবে অনুধাবন করে গত ২৩ মে বাংলাদেশ ব্যাংক একটি অত্যন্ত সময়োপযোগী ও যুগান্তকারী পদক্ষেপ গ্রহণ করেছিল। দেশের স্থবির হয়ে পড়া শিল্প ও সেবা খাতগুলোকে পুনরুজ্জীবিত করার মহৎ উদ্দেশ্য নিয়ে কেন্দ্রীয় ব্যাংক সেসময় মোট ৬০ হাজার কোটি টাকার একটি বিশাল প্রণোদনা প্যাকেজ বা আর্থিক সহায়তা কর্মসূচির ঘোষণা দেয়। এই সুবিশাল প্যাকেজটির সবচেয়ে গুরুত্বপূর্ণ এবং সবচেয়ে বড় অংশটি বিশেষভাবে বরাদ্দ রাখা হয়েছিল দীর্ঘ সময় ধরে বন্ধ থাকা বা ধুঁকতে থাকা কারখানাগুলোকে নতুন করে প্রাণ দেওয়ার জন্য। এই নির্দিষ্ট লক্ষ্য অর্জনের জন্য কেন্দ্রীয় ব্যাংক ২০ হাজার কোটি টাকার একটি বিশেষ তহবিল গঠন করে। নীতিনির্ধারকদের মূল উদ্দেশ্য ছিল, অর্থাভাবে বন্ধ হয়ে যাওয়া উৎপাদনমুখী কারখানাগুলো এই তহবিল থেকে অত্যন্ত সহজ শর্তে ঋণ নিয়ে আবার ঘুরে দাঁড়াতে সক্ষম হবে, যার ফলে কারখানার চাকা যেমন ঘুরবে, তেমনি হাজার হাজার বেকার শ্রমিকের নতুন করে কর্মসংস্থানের এক বিশাল সুযোগ সৃষ্টি হবে।
কিন্তু অত্যন্ত হতাশা ও গভীর উদ্বেগের বিষয় হলো, এত বড় এবং মহৎ একটি উদ্যোগ গ্রহণ করার পরও মাঠ পর্যায়ে এর বাস্তবায়ন বা এই কর্মসূচিতে সংশ্লিষ্ট শিল্প খাতের সাড়াদানের গতি অবিশ্বাস্য রকমের মন্থর। একটি বিশাল স্বপ্ন নিয়ে এই তহবিলের ঘোষণা দেওয়া হলেও, বাস্তবতার নিরিখে এই তহবিল থেকে অর্থ ছাড়ের চিত্রটি একেবারেই বেমানান এবং চরম হতাশাজনক। বাংলাদেশ ব্যাংকের নিজস্ব পরিসংখ্যান এবং সর্বশেষ প্রাপ্ত তথ্য অত্যন্ত গভীরভাবে বিশ্লেষণ করলে দেখা যায় যে, এই প্রণোদনা কর্মসূচি ঘোষণার পর গত চার মাসের দীর্ঘ সময়ে কেন্দ্রীয় ব্যাংকের কাছে ঋণ চেয়ে সর্বমোট আবেদন জমা পড়েছে মাত্র ৮০০ কোটি টাকার। যেখানে তহবিলের আকার ২০ হাজার কোটি টাকা, সেখানে সারা দেশ থেকে মাত্র ৮০০ কোটি টাকার আবেদন জমা পড়াটাই স্পষ্টভাবে প্রমাণ করে যে, এই প্রক্রিয়ায় কাঠামোগত বা নীতিগত কোনো এক বিরাট গলদ রয়ে গেছে। এর চেয়েও বড় বিস্ময় ও আক্ষেপের ব্যাপার হলো প্রকৃত অর্থ বিতরণের চূড়ান্ত হিসাবটি। গত বুধবার, অর্থাৎ ৩০ সেপ্টেম্বর পর্যন্ত প্রাপ্ত হালনাগাদ তথ্য অনুযায়ী, এই তহবিল থেকে মাত্র আটটি কোম্পানিকে সর্বমোট ১১০ কোটি টাকার ঋণ বিতরণ করা সম্ভব হয়েছে। চার মাস পেরিয়ে যাওয়ার পর একটি ২০ হাজার কোটি টাকার সুবিশাল তহবিলের বিপরীতে মাত্র ১১০ কোটি টাকা বিতরণ করাকে কোনোভাবেই একটি সফল উদ্যোগ হিসেবে আখ্যায়িত করার বিন্দুমাত্র সুযোগ নেই।
অর্থ বিতরণের এই চরম ধীরগতি এবং অচলাবস্থার পেছনের মূল কারণ অনুসন্ধান করতে গিয়ে দেশের ব্যাংকিং খাতের একটি কাঠামোগত সীমাবদ্ধতা এবং অন্তর্নিহিত ভয়ের বিষয়টি খুব স্পষ্টভাবে সামনে চলে আসে। কেন্দ্রীয় ব্যাংক তাদের নীতিমালায় পরিষ্কার করে বলেছে যে, তারা এই তহবিলের আওতায় অত্যন্ত স্বল্প খরচে বা কম সুদে বাণিজ্যিক ব্যাংকগুলোকে প্রয়োজনীয় তহবিল সরবরাহ করবে। আপাতদৃষ্টিতে এই শর্তটি ব্যাংকের জন্য অত্যন্ত আকর্ষণীয় মনে হলেও মূল সমস্যাটি তৈরি হয়েছে ঋণের ঝুঁকির জায়গাটিতে। বাংলাদেশ ব্যাংকের কঠোর নীতিমালা অনুযায়ী, এই ঋণ বিতরণের ক্ষেত্রে সম্পূর্ণ ঝুঁকি বাণিজ্যিক ব্যাংকগুলোকেই একাই বহন করতে হবে। অর্থাৎ, কোনো বন্ধ কারখানা যদি এই তহবিল থেকে ঋণ নেওয়ার পর ব্যবসা করে ঘুরে দাঁড়াতে ব্যর্থ হয় বা কোনো কারণে ঋণ পরিশোধ করতে না পারে, তবে সেই আর্থিক ক্ষতির সম্পূর্ণ দায়ভার ও ঝুঁকি ওই নির্দিষ্ট বাণিজ্যিক ব্যাংকের কাঁধেই বর্তাবে। এর পাশাপাশি, যে প্রতিষ্ঠানটি ঋণ চাইছে, তার ব্যবসা করার প্রকৃত সক্ষমতা, অতীত রেকর্ড এবং ভবিষ্যৎ সম্ভাবনা যাচাই-বাছাই করার পুরো আইনি ও কাঠামোগত দায়িত্বও সংশ্লিষ্ট বাণিজ্যিক ব্যাংকগুলোর ওপরই এককভাবে চাপিয়ে দেওয়া হয়েছে।
দেশের ব্যাংকিং খাতের বর্তমান বাস্তবতায় সাধারণ ও সুস্থ স্বাভাবিক ব্যবসার ক্ষেত্রেই বাণিজ্যিক ব্যাংকগুলো ঋণ দিতে অনেক বেশি সতর্কতা অবলম্বন করে থাকে। সেখানে যে প্রতিষ্ঠানগুলো এরই মধ্যে আর্থিক সংকটে পড়ে পুরোপুরি বন্ধ হয়ে গেছে বা দেউলিয়া হওয়ার দ্বারপ্রান্তে পৌঁছে গেছে, তাদের ক্ষেত্রে নতুন করে বড় অঙ্কের আর্থিক ঝুঁকি নিতে বাণিজ্যিক ব্যাংকগুলো স্বভাবতই চরম দ্বিধাবোধ করছে। ব্যাংকারদের দৃষ্টিকোণ থেকে অত্যন্ত নিখুঁতভাবে বিচার করলে তাদের এই ভয় একেবারে অমূলক বা ভিত্তিহীন নয়। দেশের ব্যাংকিং খাতে এমনিতেই খেলাপি ঋণের এক বিশাল পাহাড় জমে আছে, যা সামগ্রিক অর্থনীতির জন্য একটি বড় মাথাব্যথার কারণ হয়ে দাঁড়িয়েছে। এই নাজুক পরিস্থিতিতে একটি রুগ্ণ বা বন্ধ হয়ে যাওয়া কারখানাকে শুধু কেন্দ্রীয় ব্যাংকের নির্দেশনার কারণে নতুন করে ঋণ দিয়ে ব্যালেন্স শিটে আরেকটি খেলাপি ঋণের জন্ম দিতে কোনো ব্যাংকই সহজে রাজি হচ্ছে না। যেহেতু কেন্দ্রীয় ব্যাংক বা সরকারের পক্ষ থেকে এই ঋণের বিপরীতে কোনো ধরনের ক্রেডিট গ্যারান্টি বা ঝুঁকি বণ্টনের সুবিধা রাখা হয়নি, তাই বাণিজ্যিক ব্যাংকগুলো নিজেদের আমানতকারীদের কষ্টার্জিত অর্থের নিরাপত্তা নিয়ে চরমভাবে শঙ্কিত হয়ে পড়েছে। তারা মনে করছে, বন্ধ কারখানা পুনরায় চালু করার এই উদ্যোগে যদি ঋণ আদায় না হয়, তবে ব্যাংকগুলোর নিজস্ব আর্থিক ভিত্তি মারাত্মকভাবে দুর্বল হয়ে পড়বে।
এই পুরো ঋণদান প্রক্রিয়াটির আমলাতান্ত্রিক ও কাঠামোগত জটিলতাও অর্থ ছাড়ের এই মন্থর গতির জন্য অনেকাংশে দায়ী। প্রণোদনার নীতিমালার আলোকে ঋণগ্রহীতাদের সরাসরি বাংলাদেশ ব্যাংকের কাছে আবেদন করার কোনো সুযোগ বা পথ খোলা রাখা হয়নি। ঋণপ্রত্যাশী বন্ধ কারখানার মালিকদের প্রথমে তাদের নিজ নিজ বাণিজ্যিক ব্যাংকের মাধ্যমে ঋণের জন্য আনুষ্ঠানিকভাবে আবেদন করতে হয়। এরপর সেই বাণিজ্যিক ব্যাংক তাদের নিজস্ব অত্যন্ত কঠোর নীতিমালার ভিত্তিতে যাচাই-বাছাই করে যদি মনে করে যে প্রতিষ্ঠানটি ঋণ পাওয়ার যোগ্য, কেবল তখনই তারা সেই অনুমোদিত আবেদনটি চূড়ান্ত অর্থায়নের জন্য কেন্দ্রীয় ব্যাংকের কাছে জমা দেয়। কিন্তু মুশকিল হলো, যাচাইয়ের প্রথম ধাপেই বাণিজ্যিক ব্যাংকগুলো চরম অনাগ্রহ দেখাচ্ছে। তারা ঝুঁকির ভয়ে মাসের পর মাস ফাইল আটকে রাখছে বা এমন সব কঠিন শর্ত জুড়ে দিচ্ছে, যা পূরণ করা আগে থেকেই আর্থিকভাবে পঙ্গু হয়ে থাকা একটি কারখানার পক্ষে কোনোভাবেই সম্ভব হচ্ছে না। ফলে অধিকাংশ আবেদন বাণিজ্যিক ব্যাংকের টেবিল থেকেই বাতিল হয়ে যাচ্ছে বা দিনের পর দিন লাল ফিতায় বন্দি হয়ে ঝুলে থাকার উপক্রম হয়েছে।
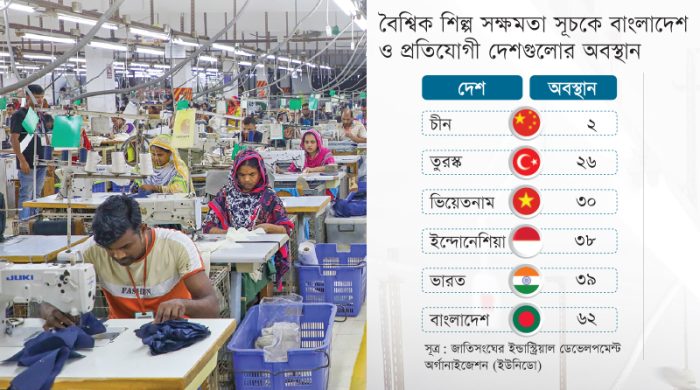
দেশের সামষ্টিক অর্থনীতির সবচেয়ে বড় চালিকাশক্তি এবং সর্বাধিক কর্মসংস্থান সৃষ্টিকারী খাত হলো তৈরি পোশাক শিল্প। তাই স্বাভাবিকভাবেই বন্ধ কারখানা চালুর এই বিশেষ তহবিল থেকে তৈরি পোশাক খাতের উদ্যোক্তারা বড় ধরনের সহায়তা পাবেন বলে সারা দেশে বিশাল আশা তৈরি হয়েছিল। বাংলাদেশ পোশাক প্রস্তুতকারক ও রপ্তানিকারক সমিতি বা বিজিএমইএ এই কর্মসূচির আওতায় তাদের সদস্যদের ঋণ পাইয়ে দেওয়ার জন্য অত্যন্ত সক্রিয় ও দায়িত্বশীল ভূমিকা পালন করেছিল। বিজিএমইএ তাদের নিজস্ব ব্যবস্থাপনায় বন্ধ হয়ে যাওয়া কারখানাগুলোর প্রয়োজনীয় শর্ত পূরণের বিষয়টি অত্যন্ত নিখুঁতভাবে নিশ্চিত করার উদ্যোগ নেয়। দীর্ঘ যাচাই-বাছাই শেষে তারা প্রায় ২০০টি পোশাক কারখানাকে এই তহবিল থেকে ঋণ পাওয়ার যোগ্য হিসেবে বিবেচনা করে আনুষ্ঠানিকভাবে প্রত্যয়নপত্র বা সার্টিফিকেশন প্রদান করেছিল। সংশ্লিষ্ট সবার ধারণা ছিল, বিজিএমইএ-এর মতো একটি অত্যন্ত শক্তিশালী ও নির্ভরযোগ্য সংগঠনের প্রত্যয়নপত্র থাকার কারণে এই কারখানাগুলো খুব সহজেই বাণিজ্যিক ব্যাংকগুলো থেকে ঋণ পেয়ে পুনরায় পুরোদমে উৎপাদনে ফিরতে পারবে।
কিন্তু বাস্তব চিত্রটি এখানেও অত্যন্ত নিরাশাজনক এবং শিল্পের জন্য এক বড় অশনিসংকেত বহন করছে। বিজিএমইএ-এর পক্ষ থেকে কঠোরভাবে যাচাই-বাছাই করে প্রত্যয়নপত্র দেওয়া সত্ত্বেও, এই ২০০টি পোশাক কারখানার মধ্যে একটি কারখানাও এখন পর্যন্ত এই তহবিল থেকে এক টাকাও ঋণ পায়নি বলে চূড়ান্তভাবে নিশ্চিত হওয়া গেছে। এটি অত্যন্ত স্পষ্টভাবে প্রমাণ করে যে, শিল্পের ভেতরের শীর্ষ সংগঠনগুলোর জোরালো সুপারিশ বা প্রত্যয়নপত্রও বাণিজ্যিক ব্যাংকগুলোর মনের গভীরে গেঁথে থাকা ঝুঁকিভীতি বিন্দুমাত্র দূর করতে পারছে না। যতদিন পর্যন্ত বাণিজ্যিক ব্যাংকগুলোর কাঁধে একতরফাভাবে শতভাগ ঝুঁকি চাপিয়ে রাখা হবে, ততদিন পর্যন্ত এ ধরনের কোনো প্রণোদনা প্যাকেজই বাস্তবে আলোর মুখ দেখবে না। দেশের প্রথিতযশা অর্থনীতিবিদ ও শিল্পসংশ্লিষ্ট বিশেষজ্ঞরা জোরালোভাবে মনে করছেন, ২০ হাজার কোটি টাকার এই বিশাল তহবিলকে যদি সত্যি সত্যিই দেশের কাজে লাগাতে হয় এবং বন্ধ কারখানাগুলোকে যদি পুনরায় সচল করতে হয়, তবে বাংলাদেশ ব্যাংক ও সরকারকে বর্তমান ঋণ কাঠামোর নীতিমালায় জরুরি ভিত্তিতে যুগান্তকারী পরিবর্তন আনতে হবে। ঋণের অন্তত একটি উল্লেখযোগ্য অংশের ঝুঁকি যদি সরকার বা কেন্দ্রীয় ব্যাংক বিশেষ গ্যারান্টির মাধ্যমে গ্রহণ না করে, তবে বাণিজ্যিক ব্যাংকগুলো কখনোই এই উদ্যোগে স্বতঃস্ফূর্তভাবে এগিয়ে আসবে না। নীতিনির্ধারকদের উচিত দ্রুত এই কাঠামোগত ত্রুটি দূর করে একটি বাস্তবসম্মত ও ব্যবসাবান্ধব সমাধান বের করা। তা না হলে, বন্ধ কারখানা চালুর এই বিশাল ও মহৎ উদ্যোগ কেবল কাগজের পাতাতেই সীমাবদ্ধ থেকে যাবে, বাস্তবে ধুঁকতে থাকা অর্থনীতির কোনো কাজেই আসবে না।
তথ্যসূত্র: দ্য বিজনেস স্ট্যান্ডার্ড
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com