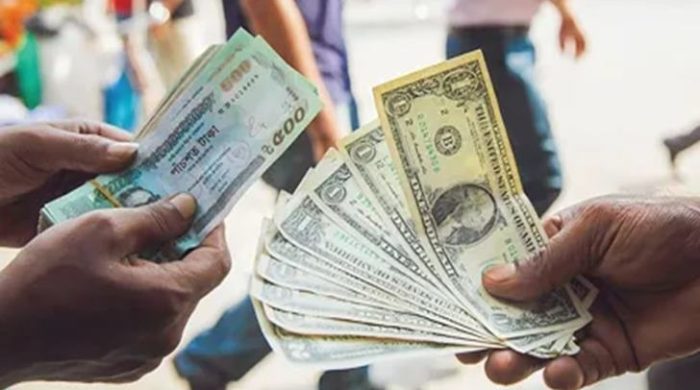

গ্রামবাংলার আনাচে-কানাচে যে প্রান্তিক নারী প্রতিদিনের অভাবের সঙ্গে লড়াই করে বেঁচে থাকেন, তার কাছে সঞ্চয় মানে বিশাল কোনো ব্যাংক ব্যালেন্স নয়। কেউ হয়তো নিজের পালিত মুরগির ডিম বিক্রি করে, কেউ অন্যের জমিতে মাটি কাটার কাজ করে, আবার কেউবা চালকলে দিনভর হাড়ভাঙা শ্রম দিয়ে সপ্তাহের শেষে দশ, বিশ কিংবা বড়জোর পঞ্চাশ টাকা তুলে দেন স্থানীয় কোনো ক্ষুদ্রঋণ কর্মীর হাতে। এই সামান্য টাকা জমিয়েই তারা বুনতে থাকেন ভবিষ্যতের একটুখানি নির্ভরতার স্বপ্ন। হয়তো এই জমানো টাকা দিয়েই একদিন মেয়ের বিয়ের খরচ জুটবে, ভাঙাচোরা ঘরের চালে নতুন টিন উঠবে, কিংবা হঠাৎ কেউ গুরুতর অসুস্থ হয়ে পড়লে বিনা চিকিৎসায় ধুঁকে মরতে হবে না। দেশের সাড়ে চার কোটির বেশি নিম্ন আয়ের মানুষের কাছে এই ক্ষুদ্র সঞ্চয়টুকু শুধুই টাকার অংক নয়, এটি তাদের চরম বিপদের দিনের একমাত্র রক্ষাকবচ। কিন্তু অত্যন্ত আক্ষেপের বিষয় হলো, দরিদ্র মানুষের হাড়ভাঙা পরিশ্রমে তিল তিল করে গড়ে ওঠা এই ক্ষুদ্র সঞ্চয়ের ওপর এবার নজর পড়েছে রাষ্ট্রের। দেশের বড় বড় রাঘববোয়াল ঋণখেলাপিদের হাজার হাজার কোটি টাকা ছাড় দিয়ে শেষ পর্যন্ত নুন আনতে পান্তা ফুরানো মানুষের সঞ্চয়ের সুদের ওপর ১০ শতাংশ হারে উৎসে কর বসিয়েছে জাতীয় রাজস্ব বোর্ড বা এনবিআর। সমাজের সবচেয়ে দুর্বল স্তরের মানুষের পকেটে হাত দিয়ে রাষ্ট্রের বোয়িং বিমান বা যুদ্ধবিমান কেনার খরচ জোগানোর এই উদ্যোগকে অনেকেই রাষ্ট্রীয় নীতির চরম দেউলিয়াত্ব বলে আখ্যায়িত করছেন।
সবচেয়ে বিস্ময়কর ব্যাপার হলো, জাতীয় রাজস্ব বোর্ড কেবল নতুন সঞ্চয়ের ওপরই এই কর ধার্য করে ক্ষান্ত হয়নি, বরং বিগত বছরগুলোতে জমে থাকা সুদের ওপরও তারা এই কর দাবি করে বসেছে। এরই মধ্যে দেশের ক্ষুদ্রঋণ পরিচালনাকারী প্রতিষ্ঠানগুলোর কাছে অত্যন্ত অল্প সময়ের নোটিশ পাঠানো হয়েছে। সেই নোটিশে কঠোরভাবে হুঁশিয়ারি দেওয়া হয়েছে যে, দরিদ্র সদস্যদের কাছ থেকে এই করের টাকা আদায় করে সরকারি কোষাগারে জমা দিতে ব্যর্থ হলে সেই করের সম্পূর্ণ বোঝা ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোকেই বহন করতে হবে। দেশের অর্থনীতি যখন নানামুখী চাপের কারণে এমনিতেই বিপর্যস্ত, ঠিক সেই মুহূর্তে এমন একটি সিদ্ধান্ত সাধারণ মানুষের মনে গভীর ক্ষোভ ও হতাশার জন্ম দিয়েছে। একদিকে রাষ্ট্রীয় কোষাগার থেকে সরকারি কর্মকর্তা ও কর্মচারীদের বেতন-ভাতা বাড়ানোর বিপুল আয়োজন চলছে, আমেরিকার কাছ থেকে হাজার হাজার কোটি টাকা ব্যয় করে বিলাসবহুল বোয়িং বিমান কেনার চুক্তি হচ্ছে, এমনকি যুদ্ধবিমান কেনার মতো বিশাল সামরিক ব্যয়ের উদ্যোগও নেওয়া হচ্ছে। আর এসব রাষ্ট্রীয় বিলাসের বিশাল ব্যয়ের ঘাটতি মেটানোর জন্য বেছে নেওয়া হয়েছে এমন সব মানুষকে, যাদের নিজেদের দুই বেলার অন্ন জোগাতেই প্রতিনিয়ত হিমশিম খেতে হয়।
দেশের বর্তমান সামষ্টিক অর্থনৈতিক অবস্থা এবং সাধারণ মানুষের জীবনযাত্রার মানের দিকে তাকালে এই করনীতির নির্মমতা আরও বেশি স্পষ্ট হয়ে ওঠে। বেসরকারি গবেষণা সংস্থা পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার বা পিপিআরসি পরিচালিত ২০২৫ সালের সাম্প্রতিকতম জাতীয় জরিপে দেশের অর্থনীতির এক ভয়াবহ ও রূঢ় বাস্তবতা উঠে এসেছে। জরিপের তথ্য বলছে, মাত্র তিন বছরের ব্যবধানে দেশে দারিদ্র্যের হার আশঙ্কাজনকভাবে বৃদ্ধি পেয়েছে। ২০২২ সালে যেখানে দেশের সার্বিক দারিদ্র্যের হার ছিল ১৮ দশমিক ৭ শতাংশ, ২০২৫ সালে তা এক লাফে বেড়ে প্রায় ২৮ শতাংশে গিয়ে ঠেকেছে। একই সময়ে অতি দারিদ্র্যের হারও ৫ দশমিক ৬ শতাংশ থেকে বেড়ে ৯ দশমিক ৩৫ শতাংশে দাঁড়িয়েছে। জরিপের সবচেয়ে উদ্বেগজনক দিকটি হলো সাধারণ মানুষের আয় ও ব্যয়ের মধ্যকার সূক্ষ্ম ব্যবধান। জাতীয়ভাবে হিসাব করে দেখা গেছে, একটি পরিবারের গড় মাসিক আয় বর্তমানে ৩২ হাজার ৬৮৫ টাকা, যার বিপরীতে তাদের গড় মাসিক ব্যয় দাঁড়িয়েছে ৩২ হাজার ৬১৫ টাকায়। অর্থাৎ, মাস শেষে একটি পরিবারের হাতে উদ্বৃত্ত থাকছে মাত্র ৭০ টাকা। শহরের চিত্রটি তো আরও বেশি ভয়াবহ। সেখানে একটি পরিবারের গড় মাসিক আয় ৪০ হাজার ৫৭৮ টাকা হলেও জীবনযাত্রার ন্যূনতম ব্যয় গিয়ে ঠেকেছে ৪৪ হাজার ৯৬১ টাকায়। অর্থাৎ, শহরের নিম্ন ও মধ্যবিত্ত পরিবারগুলোকে প্রতি মাসেই ঘাটতি বা ঋণের বোঝা নিয়ে চলতে হচ্ছে। এমন এক শ্বাসরুদ্ধকর বাস্তবতায় গ্রামের একজন নারী যদি নিজের মুখের গ্রাস বাঁচিয়ে সপ্তাহে ২০ টাকা করে জমিয়ে কয়েক বছর পর একটি ছোট সঞ্চয় গড়ে তোলেন, তবে তার সেই সামান্য সুদের ওপর কর বসানো কতটা মানবিক, সেই প্রশ্নটি আজ বড় হয়ে দেখা দিয়েছে।
মাইক্রোক্রেডিট রেগুলেটরি অথরিটি বা এমআরএ-এর পরিসংখ্যান ঘাঁটলে ক্ষুদ্রঋণ খাতের বিশালত্ব এবং প্রান্তিক মানুষের অংশগ্রহণের চিত্রটি গভীরভাবে অনুধাবন করা যায়। দেশে বর্তমানে এমআরএ-এর সনদপ্রাপ্ত ক্ষুদ্রঋণ প্রতিষ্ঠানের সংখ্যা ৬৩৩টি। এসব প্রতিষ্ঠানের সাথে যুক্ত রয়েছেন প্রায় ৪ কোটি ৭৩ লাখ সদস্য, যাদের বিশাল একটি অংশই নারী। এই বিপুল সংখ্যক মানুষের তিল তিল করে জমানো সঞ্চয়ের স্থিতি বর্তমানে প্রায় ৯৫ হাজার ৭২০ কোটি টাকায় দাঁড়িয়েছে। প্রথম দেখায় সংখ্যাটিকে অনেক বড় মনে হলেও এর পেছনের বাস্তবতা হলো, এটি লাখ লাখ দরিদ্র মানুষের ঘামে ভেজা ছোট ছোট সঞ্চয়ের এক সম্মিলিত রূপ। এখানে কারো জমা কয়েক হাজার টাকা, কারো বা তার চেয়েও অনেক কম। দেশের অর্থনীতিতে যখন মূল্যস্ফীতির চরম কষাঘাত চলছে, তখন মানুষের হাতে থাকা এই সামান্য সঞ্চয়ের গুরুত্ব অতীতের যেকোনো সময়ের চেয়ে অনেক বেশি। কিন্তু রাষ্ট্র যখন এই বিপদের দিনের সঞ্চয়ের বিপরীতে পাওয়া সামান্য সুদের ওপরও ১০ শতাংশ কর বসানোর তোড়জোড় চালায়, তখন মানুষের সঞ্চয় উৎসাহিত করার নীতি এবং রাজস্ব আদায়ের আগ্রাসী নীতির মধ্যে ভারসাম্য কোথায় গিয়ে দাঁড়াবে, তা নিয়ে অর্থনীতিবিদরা গভীর শঙ্কা প্রকাশ করছেন।
জাতীয় রাজস্ব বোর্ড অবশ্য তাদের এই পদক্ষেপের পক্ষে আইনি যুক্তি দাঁড় করিয়েছে। তাদের মতে, বিদ্যমান আয়কর আইনের ১০২/১ ধারায় যেকোনো ক্ষেত্রে সুদ বা মুনাফা প্রদানের সময় উৎসে কর কর্তনের সুস্পষ্ট বিধান রয়েছে। এনবিআরের কর্মকর্তারা দাবি করছেন, তারা কেবল আইনের আক্ষরিক প্রয়োগ করছেন মাত্র। কিন্তু ক্ষুদ্রঋণ খাতের সাথে যুক্ত সংগঠনগুলো এই খোঁড়া যুক্তির তীব্র বিরোধিতা করেছে। তাদের মতে, ক্ষুদ্রঋণ প্রতিষ্ঠানের দরিদ্র সদস্যদের সঞ্চয়কে বাণিজ্যিক ব্যাংকের কোটিপতি আমানতকারীদের আমানতের সঙ্গে একই পাল্লায় মাপা হলে চরম সামাজিক বাস্তবতাকে উপেক্ষা করা হয়। প্রান্তিক সদস্যদের কাছ থেকে সঞ্চয় সংগ্রহ করা ক্ষুদ্রঋণ প্রতিষ্ঠানগুলোর দারিদ্র্য বিমোচন কার্যক্রমেরই একটি অবিচ্ছেদ্য অংশ এবং সেই সঞ্চয়ের ওপর ন্যায্য সুদ পাওয়াটা ওই দরিদ্র সদস্যদের অধিকার। আইনের শুষ্ক প্রয়োগ দিয়ে সমাজের সবচেয়ে নিচুতলার মানুষের এই অধিকার কেড়ে নেওয়া কোনোভাবেই সুবিচার হতে পারে না।
করের অংকের চেয়েও সবচেয়ে বেশি গুরুত্বপূর্ণ হলো প্রান্তিক অর্থনীতিতে এর সুদূরপ্রসারী নেতিবাচক প্রভাব। ক্রেডিট অ্যান্ড ডেভেলপমেন্ট ফোরাম বা সিডিএফ-এর হিসাব অনুযায়ী, ২০২৫ সালের জুন মাস পর্যন্ত ক্ষুদ্রঋণ খাতে মোট সঞ্চয়ের পরিমাণ ছিল প্রায় ৭৯ হাজার ৯৩২ কোটি টাকা। যদি এর ওপর গড়ে ৬ শতাংশ হারে সুদ ধরা হয়, তবে বছর শেষে মোট সুদের পরিমাণ দাঁড়ায় প্রায় ৪ হাজার ৭৯৫ কোটি টাকা। এই সুদের ওপর ১০ শতাংশ হারে উৎসে কর কাটলে সরকারের ঘরে রাজস্ব হিসেবে ঢুকবে সম্ভাব্য ৪৮০ কোটি টাকা। এখন রাষ্ট্রের কাছে প্রশ্ন হলো, মাত্র ৪৮০ কোটি টাকা বাড়তি রাজস্ব আদায়ের জন্য দেশের লাখ লাখ ক্ষুদ্র সঞ্চয়কারীর ওপর বাণিজ্যিক ব্যাংকগুলোর মতো একই করের নিয়ম চাপিয়ে দেওয়াটা কি যুক্তিসংগত? ধরুন, একজন দরিদ্র সদস্য সারা বছর কষ্ট করে জমানো টাকার ওপর মাত্র এক হাজার টাকা সুদ পেলেন। সেখান থেকে যদি সরকার ১০ শতাংশ বা ১০০ টাকা কর হিসেবে কেটে নেয়, তবে তার হাতে থাকবে ৯০০ টাকা। সরকারের বিশাল বাজেটের কাছে ১০০ টাকা হয়তো নিতান্তই তুচ্ছ একটি অংক, কিন্তু ওই গরিব মানুষটির কাছে এই ১০০ টাকা দিয়ে হয়তো তার পরিবারের এক সপ্তাহের শাকসবজির বাজার মেটানো সম্ভব। যদি এই দরিদ্র মানুষগুলো মনে করেন যে কষ্ট করে সঞ্চয় করার পরও রাষ্ট্র তাদের সেই সঞ্চয়ের সুফল কেড়ে নিচ্ছে, তবে দীর্ঘমেয়াদে তাদের মধ্যে সঞ্চয়ের প্রবণতা মারাত্মকভাবে নিরুৎসাহিত হবে।
একটি আধুনিক ও কল্যাণকামী রাষ্ট্রের নিজস্ব ব্যয় নির্বাহের জন্য অবশ্যই রাজস্বের প্রয়োজন রয়েছে। শিক্ষা, স্বাস্থ্য, অবকাঠামো উন্নয়ন কিংবা সামাজিক নিরাপত্তা বেষ্টনী টিকিয়ে রাখার জন্য সরকারের অর্থের বিকল্প নেই। কর ব্যবস্থায় আইনের সমপ্রয়োগও একটি গুরুত্বপূর্ণ বিষয়। কিন্তু করনীতির সামাজিক প্রভাব বা সোশ্যাল ইমপ্যাক্ট বিবেচনায় নেওয়া তার চেয়েও অনেক বেশি জরুরি। বিশেষ করে যখন সঞ্চয়কারীদের একটি বিশাল অংশ নিম্ন আয়ের মানুষ এবং যারা চরম দারিদ্র্যসীমার কাছাকাছি অবস্থান করছেন, তখন তাদের জন্য রাষ্ট্রকে অবশ্যই আলাদা কোনো সুরক্ষামূলক ব্যবস্থা নিতে হবে। সরকার চাইলে অত্যন্ত সহজেই বিষয়টি পুনর্বিবেচনা করতে পারে। নির্দিষ্ট সীমার নিচে থাকা ক্ষুদ্র সঞ্চয় এবং তার সুদের ক্ষেত্রে কর ছাড় বা সম্পূর্ণ মওকুফের ঘোষণা দেওয়া যেতে পারে। এতে করে একদিকে যেমন আইনের কাঠামো বজায় থাকবে, অন্যদিকে দরিদ্র সঞ্চয়কারীদের ওপর অতিরিক্ত আর্থিক চাপও দূর হবে। শেষ পর্যন্ত বিষয়টি কেবল ৪৮০ কোটি টাকা কর আদায়ের কোনো গাণিতিক হিসাব নয়, এটি রাষ্ট্রের কাছে একটি বড় নৈতিক ও নীতিগত প্রশ্ন। যে মানুষটি নিজের বর্তমানের প্রয়োজনকে পায়ে ঠেলে ভবিষ্যতের সুরক্ষার জন্য ১০ বা ২০ টাকা জমাচ্ছেন, রাষ্ট্র কি তার সেই চেষ্টাকে উৎসাহিত করবে, নাকি সেখান থেকেও রাজস্বের ভাগ বসাবে? দেশের বড় বড় বিনিয়োগকারীদের কোটি টাকার হিসাবের বাইরে অর্থনীতিতে যে নীরব অথচ শক্তিশালী ভিত তৈরি হয়, তা এই ছোট ছোট সঞ্চয় থেকেই আসে। গ্রামের সেই হতদরিদ্র নারীর হাতে জমানো ২০ টাকা রাষ্ট্রের বিশাল হিসাবের খাতায় যতই নগণ্য হোক না কেন, তার নিজের জীবনের সবচেয়ে কঠিন সময়ে সেটিই হয়ে উঠতে পারে সবচেয়ে বড় নিরাপত্তা বলয়।
সম্পাদক ও প্রকাশক:
রিন্টু আনোয়ার
সম্পাদকীয় কার্যালয় : ৩৪ বিজয় নগর(৪র্থ তলা) পল্টন, ঢাকা-১০০০. ফোন: ০২-৪৮৩১৪৬৭৯, ০২-৫৮৩১৮৫২৫ মোবাইল: +৮৮০১৯৯১৯৯১৩৯৩-৯৬All rights reserved © 2026 protibadon.com